Photovoltaik auf der Lagerhalle: Kosten, Statik und Betriebsmodell prüfen
Photovoltaik auf einer Lagerhalle kann einen Teil des Netzstrombezugs ersetzen, wenn Erzeugung und Verbrauch zeitlich zusammenpassen. Für die Entscheidung zählen nutzbare Dachfläche, Tragwerk, Dachzustand, Netzanschluss und Lastgang. Die Hallenfläche allein belegt weder eine installierbare Leistung noch eine feste Rendite oder Eigenverbrauchsquote. Auch die Europäische Kommission nennt Tragfähigkeit sowie technische und wirtschaftliche Eignung als Kriterien der gebäudebezogenen Solarplanung. Quelle: EU-Kommission, Solarenergie in Gebäuden.
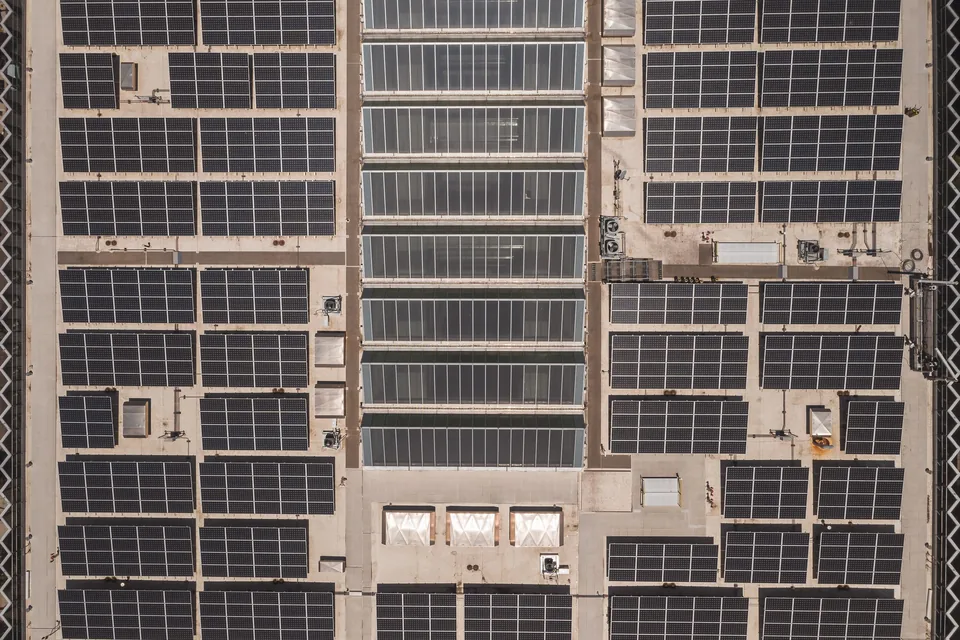
Wovon hängt Photovoltaik auf Ihrer Lagerhalle ab?
Für Unternehmen mit Lagerhallen entscheidet die zeitgleiche Nutzung darüber, wie viel Netzstrom Solarstrom ersetzen kann. Wer Hallendächer nutzt, muss Dachzustand, Tragfähigkeit, Konstruktion und Anschlussgrenzen mit dem Lastprofil zusammenbringen. Diese Seite führt Betreiber, Halleneigentümer und Projektverantwortliche durch die Unterlagen, Energiekosten und Betriebsmodelle. Für die erste Entscheidung brauchen Sie Dachplan, Tragwerksunterlagen, Stromabrechnung und zeitaufgelöste Verbrauchsdaten. Für Anleger: Photovoltaik als Investment
Hallenfrage mit vorhandenen Unterlagen stellen
Nennen Sie Standort, Dachfläche, Gebäudenutzung und die offene Frage. Ein Leistungsumfang oder konkretes Angebot muss für das Vorhaben gesondert geklärt werden.
Vier Unterlagen für die erste Hallenentscheidung
1 · Dachplan
Flächen, Aufbauten, Zugänge und Nutzungsrechte.
2 · Tragwerk
Dachzustand, System und Lastweiterleitung klären.
3 · Lastgang
Verbrauch zeitlich mit Erzeugung vergleichen.
4 · Anschluss
Leistung und Nachweise vor Budgetzusage klären.
Warum die Lagerhalle eine eigene PV-Prüfung braucht
Lager-, Produktions- und Gewerbehallen unterscheiden sich im Stromverbrauch. Fördertechnik, Beleuchtung, IT, Staplerladung oder Kühlung können verschiedene Tagesverläufe haben. Ein Jahresverbrauch allein sagt noch nicht, welcher Teil des Solarstroms zeitgleich genutzt werden kann. Ein Mehrschichtbetrieb hat deshalb nicht automatisch dieselbe Eigenverbrauchsquote wie ein Kühllager.
Eine große zusammenhängende Fläche hilft bei der Planung. Dennoch müssen Lichtkuppeln, Rauch- und Wärmeabzüge, Wartungswege, Dachaufbauten und die Bedingungen des Tragwerks berücksichtigt werden. Die sichere Zugänglichkeit und der Schutz vor Absturz gehören ebenfalls zum Dachkonzept. Nicht durchtrittsichere Lichtkuppeln sind keine Arbeitsfläche. DGUV: FAQ zu hochgelegenen Arbeitsplätzen und Verkehrswegen
Stromkosten, Klimabilanz und Immobilienwert sind getrennte Fragen. Die vermiedenen Stromkosten müssen mit dem tatsächlich entfallenden Preisbestandteil berechnet werden. Eine pauschale Wertsteigerung der Immobilie oder eine feste CO₂-Einsparung lässt sich daraus nicht ableiten. Für eine Standortbilanz sind Systemgrenze, Bezugsjahr und Vergleichsstrom festzulegen; für den Immobilienwert braucht es eine eigene Bewertung.
Welche Vorteile hat Photovoltaik für Unternehmen?
Der direkte Nutzen ist vermiedener Strombezug: Jede zeitgleich genutzte Kilowattstunde ersetzt die tatsächlich entfallenden Bezugskosten. Auf diese Strommenge wirken spätere Änderungen des Netzstrom-Arbeitspreises nicht mehr unmittelbar. Reststrombedarf, Wartungskosten und Finanzierung bleiben in der Rechnung. Das ist eine begrenzte Entlastung von Strompreisrisiken, keine Autarkie- oder Spargarantie; der Rechenweg steht im folgenden Modell.
Kann die Photovoltaikanlage CO₂-Emissionen reduzieren? Ja, wenn Solarstrom emissionsintensivere Stromerzeugung ersetzt. Fraunhofer ISE beschreibt in der Lebenszyklusanalyse vom 23. September 2021 zugleich Emissionen aus Herstellung, Transport und Lebensende der Module. Die Sonne ist die Energiequelle; eine PV-Anlage ist deshalb über ihren gesamten Lebenszyklus nicht emissionsfrei. Der Beitrag zur Energiewende ist von einer konkreten Unternehmensbilanz zu unterscheiden. Fraunhofer ISE: Lebenszyklusanalyse 2021 .
Für dieses Dach zählen die belegten Maße, Rechte und technischen Grenzen. Die technische Übersicht steht unter PV-Dachanlagen; dieser Beitrag vertieft die Lager- und Logistikentscheidung.
Photovoltaik auf Lagerhallen: Welche Anlagengröße passt?
Die Anlagengröße wird aus einem Dachlayout ermittelt, nicht aus einer festen Umrechnung der Hallenfläche. Modulabmessungen, Ausrichtung, Abstände, Verschattung und zulässige Lasten bestimmen die Belegung. Die elektrische Anschlussleistung ist zusätzlich zu prüfen. kWp bezeichnet die summierte Modul-Nennleistung; kWh ist eine Energiemenge. Beide Größen dürfen in einer Kalkulation nicht verwechselt werden.
Wie beeinflusst die Anlagengröße den Eigenverbrauch? Eine größere PV-Anlage kann bei gleichem Lastprofil mehr Strom erzeugen und zugleich mehr Überschüsse verursachen. Eigenverbrauchsquoten und Energieausbeute sind deshalb für mehrere Varianten zu vergleichen. Fraunhofer CSP beschreibt für seine Planungshilfe Dachbelegung und Stromlastprofil als zusammengehörige Eingaben; daraus folgen zeitlich aufgelöste Berechnungen. Eine volle Dachbelegung ist keine automatische wirtschaftliche Empfehlung. Fraunhofer IMWS/CSP: dachbezogene PV-Planung 2025.
Die Tabelle zeigt frei gewählte Leistungs- und Ertragsszenarien. Angenommene Leistung und spezifischer Jahresertrag von 950 kWh/kWp sind Modellannahmen, keine gemessenen Erträge oder Standortprognosen. Der Jahresertrag ergibt sich aus Leistung × spezifischem Ertrag; ein Dachlayout wird dadurch nicht ersetzt.
| Angenommene Leistung | Angenommener Jahresertrag | Rechnerische Modulzahl bei 450 Wp |
|---|---|---|
| Angenommene Leistung100 kWp | Angenommener Jahresertrag95.000 kWh/Jahr | Rechnerische Modulzahl bei 450 Wpetwa 222 |
| Angenommene Leistung250 kWp | Angenommener Jahresertrag237.500 kWh/Jahr | Rechnerische Modulzahl bei 450 Wpetwa 556 |
| Angenommene Leistung500 kWp | Angenommener Jahresertrag475.000 kWh/Jahr | Rechnerische Modulzahl bei 450 Wpetwa 1.111 |
| Angenommene Leistung1.000 kWp | Angenommener Jahresertrag950.000 kWh/Jahr | Rechnerische Modulzahl bei 450 Wpetwa 2.222 |
| Angenommene Leistung5.000 kWp | Angenommener Jahresertrag4.750.000 kWh/Jahr | Rechnerische Modulzahl bei 450 Wpetwa 11.111 |
Die Modulzahlen sind gerundet: kWp ÷ 0,45 kWp. Eine ganze Zahl von Modulen führt entsprechend zu einer geringfügig anderen Leistung. Das Beispiel belegt weder eine bestimmte Leistungsdichte pro Quadratmeter noch die Tragfähigkeit. Ertragsprognosen müssen Standort, Ausrichtung, Neigung, Verschattung und Verluste berücksichtigen; die vertiefte Einordnung steht bei PV-Ertrag pro kWp.
Auch eine EEG-Schwelle ist keine Empfehlung für die wirtschaftlich beste Größe. § 22 EEG enthält für Solaranlagen des zweiten Segments im Gesetzestext eine Ausnahme bis einschließlich 750 kW. § 101 Absatz 1 stellt Teile der Änderung unter Genehmigungsvorbehalt und verweist bis zur Genehmigung auf die Fassung vom 15. Mai 2024. Der anwendbare Genehmigungs- und Übergangsstand muss deshalb vor der Entscheidung geprüft werden. Anlagenzusammenfassung und Vergütungszweck gehören in dieselbe Prüfung. EEG § 22: Ausschreibungen; EEG § 101: Beihilferechtliche Genehmigung; EEG § 24: Anlagenzusammenfassung
Was kostet Photovoltaik auf einer Lagerhalle?
Ein belastbares Budget trennt die PV-Anlage vom Zustand des Gebäudes und vom Netzanschluss. Ein günstiger Modulpreis ist kein Preis für das fertig angeschlossene Projekt. Vergleichen Sie Angebote mit demselben Leistungsumfang und halten Sie ausdrücklich fest, welche Arbeiten fehlen. Die folgende Checkliste hilft beim Vergleich des angebotenen Leistungsumfangs.
| Budgetposition | Was im Angebot geklärt werden sollte | Warum separat prüfen? |
|---|---|---|
| BudgetpositionModule und Wechselrichter | Was im Angebot geklärt werden sollteHersteller, Typ, Leistung, Garantien und Ausschlüsse | Warum separat prüfen?Produktpreis ist kein Projektpreis |
| BudgetpositionUnterkonstruktion und Montage | Was im Angebot geklärt werden sollteLastkonzept, Befestigung, Ballast und Arbeitsablauf | Warum separat prüfen?Muss zum konkreten Dach passen |
| BudgetpositionDC-/AC-Verkabelung | Was im Angebot geklärt werden sollteKabelwege, Anschlüsse, Schutz- und Messkonzept | Warum separat prüfen?Umfang kann zwischen Angeboten abweichen |
| BudgetpositionTragwerksprüfung | Was im Angebot geklärt werden sollteVorhandene Unterlagen, erforderliche Prüfung und Zuständigkeit | Warum separat prüfen?Pauschale Gutachtenpreise sagen nichts über Umfang |
| BudgetpositionDacharbeiten | Was im Angebot geklärt werden sollteRestnutzungsdauer, Abdichtung, Reparaturen und Gewährleistung | Warum separat prüfen?Gebäudekosten von PV-Kosten trennen |
| BudgetpositionNetzanschluss | Was im Angebot geklärt werden sollteAnschlussbedingungen, Trafo, Schutztechnik und Nachweise | Warum separat prüfen?Anschlussfähigkeit und Aufwand offen klären |
| BudgetpositionInbetriebnahme und Betrieb | Was im Angebot geklärt werden sollteDokumentation, Wartung, Versicherungs- und Vermarktungskosten | Warum separat prüfen?Laufende Kosten in die Rechnung übernehmen |
| BudgetpositionSpeicher | Was im Angebot geklärt werden sollteLeistung, Kapazität, Steuerung und Sicherheitskonzept | Warum separat prüfen?Eigenes Projektmodul statt pauschaler Zuschlag |
Verwenden Sie für Ihr Budget ein datiertes Angebot mit vollständigem Leistungsumfang. Im folgenden Beispiel wird ein rein angenommenes PV-Budget von 350.000 Euro netto verwendet. Das ist eine Rechenannahme und kein Angebotspreis.
Für den elektrotechnischen Nachweis ist die NELEV maßgeblich. Ihre Ausnahme in § 2 Absatz 4 hängt unter anderem von Einspeiseleistung, kumulierter installierter Leistung, gültigen Einheiten- und Komponentenzertifikaten und gegebenenfalls einem Prüfprotokoll zum Entkupplungsschutz ab. Bei über 270 bis 500 kW installierter Leistung in Mittel- oder höherer Spannung ist eine Ausnahme unter den dort genannten Voraussetzungen möglich. Der konkrete Nachweisweg muss mit Fachplanung und Netzbetreiber geklärt werden. NELEV: Nachweis elektrotechnischer Eigenschaften
Wirtschaftlichkeit, Amortisation und IRR: ein transparentes Modell
Das Beispiel rechnet mit 500 kWp, 950 kWh/kWp Jahresertrag, 70 % direkter Eigennutzung, 16,7 ct/kWh vermiedenem Bezugspreis, 4,5 ct/kWh Erlös für Überschüsse und 3.500 € laufenden Kosten jährlich. Alle Eingabewerte sind frei gewählte Modellannahmen.
| Position im Modell | Rechnung | Ergebnis |
|---|---|---|
| Position im ModellJahresproduktion | Rechnung500 kWp × 950 kWh/kWp | Ergebnis475.000 kWh/Jahr |
| Position im ModellDirekte Eigennutzung | Rechnung475.000 × 70 % | Ergebnis332.500 kWh/Jahr |
| Position im ModellVermiedener Strombezug | Rechnung332.500 × 0,167 €/kWh | Ergebnis55.527,50 €/Jahr |
| Position im ModellÜberschussverkauf | Rechnung142.500 × 0,045 €/kWh | Ergebnis6.412,50 €/Jahr |
| Position im ModellSumme vor laufenden Kosten | Rechnung55.527,50 + 6.412,50 | Ergebnis61.940 €/Jahr |
| Position im ModellAngenommene laufende Kosten | RechnungFestgesetzte Modellannahme | Ergebnis−3.500 €/Jahr |
| Position im ModellÜberschuss vor weiteren Abzügen | Rechnung61.940 − 3.500 | Ergebnis58.440 €/Jahr |
| Position im ModellEinfache Amortisation | Rechnung350.000 ÷ 58.440 | Ergebnisetwa 5,99 Jahre |
Dieser Überschuss ist kein Gewinn nach Steuern und keine garantierte Auszahlung. Finanzierung, Steuern, Degradation, Ersatzinvestitionen, entgangene Vergütung, zusätzliche Dach- und Anschlusskosten, Abregelung sowie Restwert sind hier nicht modelliert. Der vermiedene Strompreis darf nur Bestandteile enthalten, die durch geringeren Bezug tatsächlich entfallen. Ein unveränderter Leistungspreis fällt beispielsweise nicht allein wegen einer eingesparten Kilowattstunde weg.
Die einfache Amortisation teilt eine Anfangsausgabe durch einen gleichbleibenden jährlichen Überschuss. Der interne Zinsfuß (IRR) benötigt dagegen vollständige, zeitlich zugeordnete Zahlungsströme. Dazu gehört eine Sensitivität: Welche Rechnung ergibt sich bei weniger Ertrag, weniger Eigennutzung oder höheren Kosten?
Warum die Eigenverbrauchsquote die Rechnung verändert
Bei denselben Modellpreisen verschiebt eine höhere direkte Eigennutzung Strom vom angenommenen Verkauf zu 4,5 ct/kWh in den angenommenen vermiedenen Bezug zu 16,7 ct/kWh. Das ist ein Vergleich unter gleichen Modellbedingungen, keine Prognose für unterschiedliche Hallen.
| Angenommene Eigennutzung | Vermiedener Bezug | Überschussverkauf | Überschuss nach 3.500 € laufenden Kosten |
|---|---|---|---|
| Angenommene Eigennutzung50 % | Vermiedener Bezug39.662,50 € | Überschussverkauf10.687,50 € | Überschuss nach 3.500 € laufenden Kosten46.850 €/Jahr |
| Angenommene Eigennutzung70 % | Vermiedener Bezug55.527,50 € | Überschussverkauf6.412,50 € | Überschuss nach 3.500 € laufenden Kosten58.440 €/Jahr |
| Angenommene Eigennutzung90 % | Vermiedener Bezug71.392,50 € | Überschussverkauf2.137,50 € | Überschuss nach 3.500 € laufenden Kosten70.030 €/Jahr |
Ein Speicher ist in diesen Werten nicht enthalten. Eine höhere Quote kann nicht ohne zusätzliche Kosten, Verluste und Betriebsbedingungen als kostenlose Verbesserung angesetzt werden.
Statik, Dachzustand und Brandschutz zuerst klären
Eine Tragwerksprüfung muss das konkrete System und die Lastweiterleitung berücksichtigen. Die Trapezblechstärke allein ersetzt keine Prüfung des Bestands. Dachtyp, Befestigung, Auflager, Wind, Schnee, Ballast und örtliche Grenzen müssen in das Konzept eingehen.
Trapezblech, Sandwichdach und foliengedichtetes Flachdach brauchen einen passenden Montage- und Abdichtungsnachweis. Klären Sie mit Fachplanung und Eigentümer Durchdringungen oder Ballast, Lastweiterleitung und Gewährleistung. Ein Brücken- oder Lastverteilungssystem muss für Ihr konkretes Dach nachgewiesen werden.
Bei der Nachrüstung eines Industriegebäudes darf die PV-Anlage das betriebliche Brandschutzkonzept nicht beeinträchtigen. Die DGUV weist ausdrücklich auf Landesbauordnungen, Industriebaurichtlinie und weitere mögliche Auflagen hin. Dazu kommen sichere Arbeits- und Wartungswege. Dachöffnungen und Lichtkuppeln erfordern geeignete Schutzmaßnahmen gegen Absturz. DGUV: Montage und Instandhaltung von Photovoltaik-Anlagen, April 2015; DGUV: FAQ zu hochgelegenen Arbeitsplätzen und Verkehrswegen
Die Genehmigungsfrage ist standortbezogen zu beantworten. Verfahrensfreiheit einer Anlage wäre kein Ersatz für Anforderungen an Tragwerk, Brandschutz oder sichere Ausführung. Lassen Sie für die Halle und das geplante System festhalten, welche Nachweise und Abstimmungen erforderlich sind. So vermeiden Sie eine Planung, die Fläche belegt, aber später an einem technischen oder rechtlichen Punkt scheitert.
Batteriespeicher und Peak Shaving für Logistikbetriebe
Ein Speicher kann unterschiedliche Aufgaben haben: Eigennutzung zeitlich verschieben, Lastspitzen beeinflussen oder unter dafür geeigneter Auslegung eine Ersatzstromversorgung unterstützen. Diese Funktionen sind getrennt auszulegen. Kapazität in kWh beschreibt die speicherbare Energiemenge; Leistung in kW beschreibt, welche Last bedient werden kann. Eine große Kapazität allein belegt keine ausreichende Leistung.
Welche Speichergröße passt zum Lastprofil der Lagerhalle?
Die Speichergröße wird aus dem Lastprofil und dem geplanten Einsatzzweck abgeleitet. Die HTW Berlin untersuchte 2021 elektrische Lastprofile von Gewerbebetrieben, darunter Speditionen. Bei registrierender Leistungsmessung stehen 15-minütliche Messdaten zur Verfügung. Für Ihr Unternehmen sind Überschüsse, späterer Bedarf sowie Lade- und Entladeleistung abzugleichen. Eine pauschale kWh-Zahl je Quadratmeter Hallendach ersetzt diese Auslegung nicht. HTW Berlin: Auslegung von Solarstromspeichern im Gewerbe, 2021.
Ein Batteriespeicher nimmt verfügbaren Solarstrom auf und stellt ihn später bereit. Fraunhofer IEE erläutert diese zeitliche Verschiebung als Speicherfunktion. Die Studie vom 2. Juli 2026 betrachtet das Energiesystem; sie ist kein Rentabilitätsnachweis für einen einzelnen Hallenspeicher. Dafür sind Investition, Verluste, nutzbare Kapazität und Betrieb gesondert zu rechnen. Fraunhofer IEE: Rolle von Speichern, 2026.
| Logistik-Profil | Welche Frage ist zuerst zu untersuchen? | Ohne bzw. mit Speicher vergleichen |
|---|---|---|
| Logistik-ProfilEinschichtlager | Welche Frage ist zuerst zu untersuchen?Welcher Bedarf fällt außerhalb der Solarproduktion an? | Ohne bzw. mit Speicher vergleichenLastgang, Überschüsse, Verluste und Zusatzkosten |
| Logistik-ProfilZweischichtbetrieb mit Staplerladung | Welche Frage ist zuerst zu untersuchen?Zu welchen Zeiten und mit welcher Leistung wird geladen? | Ohne bzw. mit Speicher vergleichenDirekte Nutzung, verschobene Ladung und Speicherbetrieb |
| Logistik-ProfilCross-Docking / KEP im 24/7-Betrieb | Welche Frage ist zuerst zu untersuchen?Welche Spitzen sind abrechnungsrelevant und wiederholbar? | Ohne bzw. mit Speicher vergleichenLeistungspreis, Spitzenleistung und erforderliche Reserve |
| Logistik-ProfilKühl- oder Tiefkühllager | Welche Frage ist zuerst zu untersuchen?Welche Last ist kritisch, wie lange muss sie versorgt werden? | Ohne bzw. mit Speicher vergleichenNormalbetrieb und gesondertes Ersatzstromkonzept |
Vergleichen Sie beide Varianten mit den Verbrauchs- und Erzeugungsdaten Ihres Hallenprojekts. Die Gebäudenutzung allein bestimmt weder Eigenverbrauch noch Amortisation.
Für eine Peak-Shaving-Rechnung verwenden Sie den eigenen abrechnungsrelevanten Leistungspreis und die tatsächlich vermiedene Spitze. Ein frei gewähltes Beispiel: 20 kW weniger abgerechnete Spitzenleistung × 100 €/kW/Jahr ergeben 2.000 € pro Jahr vor Zusatzkosten. Der Zeitbezug des Lastgangs muss zum Abrechnungsmodell passen.
Für den Vergleich verlangen Sie vom vorgesehenen Partner eine Variante ohne Speicher und eine mit Speicher bei denselben Annahmen. Prüfen Sie Referenzen auf ähnliche Nutzung, vollständigen Kostenumfang und nachvollziehbare Messdaten.
Prüfen Sie bei Ersatzstrom die dafür ausgelegte Technik, Umschaltung, versorgten Stromkreise und Betriebsdauer. Eine PV-Anlage mit gewöhnlichem Speicher ist dadurch nicht automatisch notstromfähig. Weitere Prüfgrößen stehen im PV-Batteriespeicher-Leitfaden.
Förderung, Steuern und das Zeitfenster bis Ende 2027
Finanzierung, Förderkredit und steuerliche Wirkung sind verschiedene Bestandteile. Ein Kredit ist keine geschenkte Investitionssumme, eine Abschreibung keine direkte Steuererstattung in gleicher Höhe. Die individuelle Anwendbarkeit und die Rechtslage zum Anschaffungszeitpunkt müssen mit qualifizierter Steuerberatung geprüft werden.
Wann ist degressive Abschreibung möglich?
§ 7 Absatz 2 EStG erlaubt sie für begünstigte bewegliche Wirtschaftsgüter des Anlagevermögens, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden. Der Satz darf höchstens das Dreifache der linearen Abschreibung und höchstens 30 Prozent des jeweiligen Restwerts betragen. Ob die konkrete PV-Anlage und Ihr Betrieb die Bedingungen erfüllen, ist gesondert zu prüfen. § 7 Absatz 2 EStG.
| Instrument | Belegte Grundlage | Voraussetzungen für Ihr Vorhaben |
|---|---|---|
| InstrumentKfW 270 | Belegte GrundlageErneuerbare Energien – Standard | Voraussetzungen für Ihr VorhabenFörderfähiges Vorhaben, Antrag über Finanzierungspartner und aktuelle Konditionen prüfen; EEG-Kombination nach Produktbedingungen KfW: Erneuerbare Energien – Standard (270) |
| InstrumentKfW 570 | Belegte GrundlageErneuerbare Energien – Plus, bis zu 150 Mio. € je Vorhaben | Voraussetzungen für Ihr VorhabenKeine EEG- oder vergleichbare Förderung für die betreffende Stromerzeugungsanlage; konkrete Kreditprüfung und tagesaktuelle Konditionen KfW: Erneuerbare Energien – Plus (570) |
| InstrumentIAB | Belegte GrundlageBis zu 50 % voraussichtlicher Kosten | Voraussetzungen für Ihr Vorhaben§ 7g: Gewinn höchstens 200.000 €, offene IAB-Summe je Betrieb höchstens 200.000 €, weitere Voraussetzungen Einkommensteuergesetz § 7g: IAB und Sonderabschreibungen |
| InstrumentSonderabschreibung | Belegte GrundlageBis zu insgesamt 40 % in fünf Jahren | Voraussetzungen für Ihr VorhabenBegünstigte Anschaffung/Herstellung nach 31.12.2023; Gewinngrenze im Vorjahr, Vermietung oder fast ausschließlich betriebliche Nutzung Einkommensteuergesetz § 7g: IAB und Sonderabschreibungen; Einkommensteuergesetz § 52: Anwendungsvorschriften |
| InstrumentDegressive AfA | Belegte GrundlageHöchstens dreifache lineare AfA, höchstens 30 % | Voraussetzungen für Ihr VorhabenBewegliches Anlagegut, Anschaffung/Herstellung nach 30.06.2025 und vor 01.01.2028; Restwertverfahren und anteiliges erstes Jahr Einkommensteuergesetz § 7: Abschreibung |
| InstrumentLandesprogramme | Belegte GrundlageStandortabhängige Förderprogramme | Voraussetzungen für Ihr VorhabenStandort, Laufzeit, Mittelverfügbarkeit und Kombination vor Auftrag prüfen |
Der IAB setzt ein abnutzbares bewegliches Anlagegut voraus. Es muss mindestens bis zum Ende des folgenden Wirtschaftsjahrs vermietet oder in einer inländischen Betriebsstätte ausschließlich oder fast ausschließlich betrieblich genutzt werden. Ohne die gesetzlich geforderte Hinzurechnung bis Ende des dritten folgenden Wirtschaftsjahrs ist der Abzug rückgängig zu machen. Die Summe offener Beträge gilt je Betrieb, nicht pauschal je Person. Einkommensteuergesetz § 7g: IAB und Sonderabschreibungen
Bei der Sonderabschreibung sind Vorjahresgewinn und Nutzung im Anschaffungsjahr und Folgejahr zu beachten. Die degressive AfA ist keine pauschale 30-%-Abschreibung jeder PV-Anlage. Die BMF-Tabelle nennt für Photovoltaikanlagen 20 Jahre Nutzungsdauer; daraus folgen bei Anwendung des dreifachen linearen Satzes rechnerisch 15 %. Für Speicher darf eine abweichende Nutzungsdauer nicht ungeprüft gesetzt werden. Einkommensteuergesetz § 7g: IAB und Sonderabschreibungen; Einkommensteuergesetz § 7: Abschreibung; Bundesfinanzministerium: AfA-Tabelle für allgemein verwendbare Anlagegüter; Einkommensteuergesetz § 52: Anwendungsvorschriften
Bei der Umsatzsteuer gilt: § 12 Absatz 3 UStG ist nicht ausschließlich auf Wohngebäude beschränkt. Er umfasst unter Bedingungen auch öffentliche und dem Gemeinwohl dienende Gebäude; bis 30 kWp laut MaStR enthält er eine gesetzliche Vereinfachung. Ein reines größeres gewerbliches Hallendach erhält den Nullsteuersatz nicht schon wegen der PV-Nutzung. Vorsteuerabzug setzt wiederum die Voraussetzungen von § 15 UStG voraus. Umsatzsteuergesetz § 12: Steuersätze; Umsatzsteuergesetz § 15: Vorsteuerabzug
Direktvermarktung und Sommerüberschüsse
Was geschieht mit überschüssigem Solarstrom?
Überschüssiger Solarstrom kann bei passendem Anschluss- und Messkonzept ins öffentliche Netz eingespeist werden. SWM Infrastruktur nennt Selbstverbrauch und Vertrieb als Nutzungswege. Vergütungsanspruch, Direktvermarktungsvertrag und Kosten sind zusätzlich zu klären. Die Einspeisung allein garantiert keinen bestimmten Erlös. SWM Infrastruktur: Erzeugung und Nutzung.
Für den Überschuss muss der Absatzweg vor der Wirtschaftlichkeitsrechnung feststehen. Einspeisevergütung, geförderte Direktvermarktung und ein frei vereinbarter Stromverkauf sind unterschiedliche Wege. § 21 EEG nennt für die reguläre Einspeisevergütung Anlagen bis einschließlich 100 kW bei gesetzlich bestimmtem anzulegendem Wert. Genau 100 kW ist deshalb nicht pauschal dieselbe Schwelle wie mehr als 100 kW. EEG § 21: Einspeisevergütung
§ 21 sieht außerdem unentgeltliche Abnahme für Anlagen mit weniger als 200 kW vor, wenn keine Zahlung nach den dort genannten anderen Wegen beansprucht wird. Die Übergangsregel für vor dem 1. Januar 2026 in Betrieb genommene Anlagen nennt weniger als 400 kW. Ausfallvergütung ist zeitlich begrenzt und kein dauerhafter Ersatz für den Vermarktungsweg. EEG § 21: Einspeisevergütung; EEG § 100: Übergangsbestimmungen
Negative Spotmarktpreise können den anzulegenden Wert auf null setzen. Welche Fassung gilt, hängt unter anderem vom Inbetriebnahme- und Übergangsstand ab. § 51 enthält Ausnahmen für Anlagen unter 100 kW bis zum Ablauf des Jahres ihrer iMSys-Ausstattung und für Anlagen unter 2 kW bis zur dort genannten Festlegung. § 51a regelt eine gesetzliche Verlängerung des Vergütungszeitraums; bei Solar wird mit Volllastviertelstunden und einer monatlichen Zuordnung gearbeitet. Das ist kein unmittelbarer Ersatz jeder entgangenen Zahlung. EEG § 51: Negative Spotmarktpreise; EEG § 51a: Verlängerung des Vergütungszeitraums; EEG § 100: Übergangsbestimmungen
Die EU-Regel zu Differenzverträgen bezieht sich auf Verträge direkter Preisstützungssysteme für neue Anlagen, die ab 17. Juli 2027 geschlossen werden; gleichwertige Systeme sind möglich. Die Teilnahme ist freiwillig. Die konkrete nationale Umsetzung ist gesondert zu prüfen. EU-Verordnung 2024/1747: Gestaltung der Elektrizitätsmärkte
Die vertieften Einordnungen stehen unter EEG-Vergütung 2026 und CfD-Regeln für PV-Investoren. Historische Monatsmarktwerte dürfen nicht ohne Vertragsabzüge und Lieferprofil als garantierter aktueller Erlös angesetzt werden.
Eigenanlage, On-Site-PPA oder Dachverpachtung?
Die Entscheidung beginnt bei Eigentum, Strombedarf und gewünschter Rolle. Entscheiden Sie zuerst, ob Sie selbst eine Anlage betreiben, Strom vertraglich beziehen oder Dachrechte überlassen wollen. Die folgende Matrix zeigt die Prüfpunkte der unterschiedlichen Modelle.
| Kriterium | Eigene Anlage | On-Site-PPA | Dachverpachtung |
|---|---|---|---|
| KriteriumKapital | Eigene AnlageEigenes Budget und Finanzierung prüfen | On-Site-PPAInvestitions- und Lieferrollen im Vertrag prüfen | DachverpachtungKosten und Pflichten des Eigentümers vereinbaren |
| KriteriumNutzen | Eigene AnlageVermiedener Bezug und Überschusserlöse kalkulieren | On-Site-PPAPreis, Abnahmemenge und Laufzeit vergleichen | DachverpachtungVereinbarte Pacht und Dachnutzung bewerten |
| KriteriumSteuern | Eigene AnlageEigene Voraussetzungen prüfen | On-Site-PPAVertragsstruktur steuerlich prüfen | DachverpachtungEinnahmen und Pflichten steuerlich prüfen |
| KriteriumRisiken | Eigene AnlageTechnik, Absatz, Kosten und Finanzierung | On-Site-PPAAbnahme, Preis, Ausfall und Reststromversorgung | DachverpachtungZugang, Schäden, Sanierung, Rückbau und Rechte |
| KriteriumEignung | Eigene AnlageLastgang, Budget und Betriebsfähigkeit entscheidend | On-Site-PPALieferbedingungen müssen zum Bedarf passen | DachverpachtungRechtliche und technische Dachnutzung entscheidend |
Ein Investor übernimmt nicht automatisch alle Risiken. Ein PPA bedeutet nicht automatisch null Kosten oder einen bestimmten Strompreisvorteil. Für die konkrete Auswahl sollten die Vertragsrollen, Sicherheiten, Sanierungsfälle und das Ende der Laufzeit nebeneinander liegen.
Die weiterführenden Wege sind eigene PV-Anlage für den Betrieb , Solarstrom ohne Eigenkapital und Dach-/Flächennutzung . Fragen Sie die aktuelle Verfügbarkeit und die konkreten Bedingungen für Ihr Vorhaben an.
Drei Rollen, drei verschiedene Entscheidungen
Betrieb
Lastgang und eigene Anlage oder Stromliefervertrag vergleichen.
Eigentümer
Dachrechte, Sanierung, Pacht und Rückbau klären.
Investor
Verträge, Betreiberrolle und vollständige Zahlungsströme prüfen.
Solarpflicht: Wann die Halle PV-pflichtig wird
Für eine Lagerhalle sind Bundesland, Gebäudenutzung, Zeitpunkt und Bauanlass zu prüfen. Die folgende Orientierung ersetzt keine Einzelfallprüfung. Geeignete Fläche, Ausnahmen, Befreiungen und Nachweisverfahren unterscheiden sich. Eine Installationspflicht belegt keine rentabelste Größe.
| Gebiet | Für die Lagerhalle wichtiger Ausgangspunkt | Quelle / Abgrenzung |
|---|---|---|
| GebietBaden-Württemberg | Für die Lagerhalle wichtiger AusgangspunktNeubau und grundlegende Dachsanierung | Quelle / AbgrenzungKlimaG BW § 23 und PV-Pflicht-Verordnung; Eignung und Befreiung prüfen Umweltministerium Baden-Württemberg: Rechtsgrundlagen der Photovoltaikpflicht |
| GebietBayern | Für die Lagerhalle wichtiger AusgangspunktGewerbe-/Industrieneubau: Unterlagen ab 01.03.2023; vollständige Dachhauterneuerung ab 01.01.2025 | Quelle / AbgrenzungArt. 44a Abs. 2: Pflicht, kein bloßes Soll für Nichtwohngebäude; Dach bis 50 m² und weitere Ausnahmen Bayerische Bauordnung Art. 44a: Solaranlagen |
| GebietBerlin | Für die Lagerhalle wichtiger AusgangspunktNeubau und wesentlicher Dachumbau seit 01.01.2023 | Quelle / AbgrenzungNutzungsfläche über 50 m², nicht pauschal Dachfläche; Erfüllungsoptionen und Ausnahmen Land Berlin: Solargesetz kurzgefasst |
| GebietBremen | Für die Lagerhalle wichtiger AusgangspunktNeubau ab 01.07.2025, grundlegende Dachsanierung ab 01.07.2024 | Quelle / AbgrenzungNeubau mindestens 50 % Dachfläche; Sanierung grundsätzlich Umsetzung innerhalb zwei Jahren, Ausnahmen prüfen Land Bremen: Bremisches Solargesetz |
| GebietHamburg | Für die Lagerhalle wichtiger AusgangspunktNeubau und wesentlicher Dachumbau, Mindestbelegung seit 01.01.2024 | Quelle / AbgrenzungBruttodachfläche mindestens 50 m²; Neubau Brutto-, Bestand Nettodachfläche, jeweils grundsätzlich 30 %, Ausnahmen Hamburg: Häufige Fragen zur Photovoltaik-Pflicht |
| GebietNiedersachsen | Für die Lagerhalle wichtiger AusgangspunktNeubau und Dachsanierung seit 01.01.2025 | Quelle / AbgrenzungGrundsätzlich Dach ab 50 m² und mindestens 50 % Belegung; Teilgeeignetheit und Ausnahmen beachten Klimaschutz- und Energieagentur Niedersachsen: PV-Pflicht |
| GebietNRW | Für die Lagerhalle wichtiger AusgangspunktBauantrag Nichtwohngebäude nach 01.01.2024; vollständige Dachhauterneuerung nach 01.01.2026 | Quelle / Abgrenzung§ 42a BauO NRW; Nutzfläche bis 50 m² und weitere Ausnahmen, Verordnung für Einzelanforderungen Land NRW: Landesbauordnung 2018 |
| GebietRheinland-Pfalz | Für die Lagerhalle wichtiger AusgangspunktGewerbeneubau: Pflicht seit 01.01.2023 | Quelle / AbgrenzungLSolarG und Durchführungsverordnung, Größen-/Eignungs- und Ausnahmeregeln konkret prüfen Umweltministerium Rheinland-Pfalz: Solarenergie |
| GebietSaarland | Für die Lagerhalle wichtiger AusgangspunktStandortrecht vor Planung prüfen | Quelle / AbgrenzungAktuelle Solarpflicht und Ausnahmen für den konkreten Bauanlass bei der zuständigen Baubehörde klären |
| GebietEU | Für die Lagerhalle wichtiger AusgangspunktEnde 2026 neue öffentliche/Nichtwohngebäude über 250 m²; Ende 2027 bestimmte bestehende Nichtwohngebäude über 500 m² bei genehmigungspflichtigen Arbeiten | Quelle / AbgrenzungEPBD-Zeitplan, geeignete und umsetzbare Installation; nationale Umsetzung und Bauanlass prüfen Europäische Kommission: Solarenergie in Gebäuden |
Bei Bremen nennt die Behörde für die anlassbezogene Sanierungspflicht mindestens 1 kW Modulleistung und 1.000 VA Wechselrichterleistung. Das ist nicht mit der Neubauquote gleichzusetzen. In Niedersachsen befreit teilweise ungeeignete Dachfläche nicht automatisch vollständig; die geeignete Teilfläche bleibt zu prüfen. Land Bremen: Bremisches Solargesetz; Klimaschutz- und Energieagentur Niedersachsen: PV-Pflicht
Die EU-Richtlinie ist kein pauschaler Auftrag, jede bestehende Lagerhalle schon Ende 2026 mit PV auszurüsten. Der Kommissionszeitplan unterscheidet neue Gebäude und bestimmte anlassbezogene Bestandsfälle. Er nennt geeignete und umsetzbare Anlagen; die konkrete nationale Vorgabe muss geprüft werden. Die Tabelle enthält eine Auswahl. Prüfen Sie die geltenden Vorgaben Ihres Bundeslands. Europäische Kommission: Solarenergie in Gebäuden
Vom ersten Gespräch zur prüfbaren Entscheidung
Bringen Sie für eine Hallenanfrage den Standort, Eigentums- oder Nutzungsrolle, Dachpläne, verfügbare Tragwerksunterlagen, Dachzustand, Jahresstromabrechnungen und Lastgang mit. Halten Sie fest, welche Unterlagen noch fehlen. Wenn eine Dachsanierung bevorsteht oder ein Mietvertrag ausläuft, gehört dieser Zeitpunkt in die Anfrage.
Ein nachvollziehbarer Projektplan klärt zuerst den Datenbestand, danach Eignung und technische Grenzen, dann Layout und Wirtschaftlichkeit sowie die Verantwortlichkeiten für Genehmigung, Anschluss, Bau und Betrieb. Lassen Sie sich das vorgesehene Montagesystem, die Finanzierung, den Zeitplan und die Vertragspartner anhand der konkreten Projektunterlagen erläutern.
Wer meldet die PV-Anlage im Marktstammdatenregister?
Der Betreiber muss die erfassten Einheiten und EEG-Anlagen registrieren. Nach § 5 MaStRV gilt für neue Einheiten und EEG-Anlagen grundsätzlich ein Monat nach Inbetriebnahme. Ausnahmen betreffen etwa Anlagen ohne unmittelbaren oder mittelbaren Netzanschluss, der auch nicht vorgesehen ist. Dachbesitz allein klärt die Betreiberrolle nicht. Zuständigkeit und Registrierungsnachweis gehören deshalb in die Projektunterlagen. § 5 MaStRV: Pflicht, Frist und Ausnahmen.
Die Registrierung ersetzt die Klärung von Netzanschluss und Messkonzept mit dem zuständigen Netzbetreiber nicht. SWM Infrastruktur zeigt dafür einen eigenen PV-Anmeldeweg. SWM Infrastruktur: Photovoltaikanlage anmelden.
Verlangen Sie vor der Beauftragung eine klare Abgrenzung von Planungsleistungen, Bauleistungen, Nachweisen und späterem Betrieb. Monitoring, Wartung, Versicherungszuständigkeit und Vermarktung sollen nachvollziehbar benannt sein.
Hallenprojekt und offene Frage schildern
Für die Betreiberfrage sind Dach und Lastgang der nächste Schritt. Für eine reine Anlageentscheidung führt der getrennte Weg zu Informationen für Investoren .
Häufige Fragen
Was kostet eine PV-Anlage auf 5.000 m² Hallendach?
Die Fläche allein bestimmt keinen Preis. Für ein Budget sind belegbares Layout, Tragwerk, Dacharbeiten, Netzanschluss und Leistungsumfang nötig. Das Beispiel mit 500 kWp und 350.000 € netto ist eine frei gewählte Rechenannahme, kein Marktpreis oder Angebot. Nullsteuersatz und Vorsteuerabzug sind gesondert nach §§ 12 und 15 UStG zu prüfen.
Wie viele kWp passen auf 10.000 m² Lagerhalle?
Das zeigt ein konkretes Dachlayout mit Modulmaßen, Abständen, Verschattung, Tragwerk und Anschlussgrenzen. Auch eine reine Quadratmeterfaustregel belegt keine nutzbare Fläche oder zulässige Last.
Welche statischen Voraussetzungen muss mein Hallendach erfüllen?
Erforderlich ist ein Nachweis für das konkrete Dach und Montagesystem. Lastweiterleitung, Wind, Schnee, Befestigung oder Ballast und Dachzustand sind zu klären. Für ein bestimmtes Brückensystem braucht es eigene freigegebene Produkt- und Tragwerksnachweise.
Lohnt sich Photovoltaik bei 200.000 kWh Jahresverbrauch der Halle?
Der Jahresverbrauch allein reicht nicht. Unter den frei gewählten Annahmen 200 kWp, 950 kWh/kWp, 70 % Eigennutzung und 16,7 ct/kWh entstehen rechnerisch 133.000 kWh direkter Nutzung und 22.211 € vermiedener Bezug im Jahr. Kosten, zeitliche Übereinstimmung, Vertragsbestandteile und weitere Abzüge bestimmen erst die Wirtschaftlichkeit.
Ab welcher Größe ist Direktvermarktung Pflicht?
§ 21 EEG sieht reguläre Einspeisevergütung bis einschließlich 100 kW unter seinen Voraussetzungen vor. Mehr als 100 kW ist davon zu unterscheiden. Für unentgeltliche Abnahme gilt grundsätzlich weniger als 200 kW, für bestimmte vor 01.01.2026 in Betrieb genommene Anlagen weniger als 400 kW. Absatzweg, Ausfallvergütung und Übergangsstand müssen gesondert geprüft werden. § 21 EEG: Vergütungswege und Grenzen.
Wie lange dauert die Installation einer 500-kWp-Anlage?
Eine belastbare Dauer braucht einen konkreten Terminplan. Dachzustand, Nachweise, Anschluss, Beschaffung und Baustellenablauf sind einzubeziehen.
Muss ich auf meiner Lagerhalle Photovoltaik installieren?
Das hängt von Standort, Gebäudenutzung, Bauanlass, Datum und Ausnahmen ab. Landesrecht kann Neubau oder Dachsanierung erfassen. Der EU-Zeitplan unterscheidet neue Nichtwohngebäude über 250 m² Ende 2026 von bestimmten Bestandsfällen über 500 m² Ende 2027. Die nationale Umsetzung und der konkrete Fall sind zu prüfen. Prüfen Sie die geltenden Vorgaben Ihres Bundeslands.
Fazit: Erst die Unterlagen, dann die Investition
Das Hallendach ist eine Chance, wenn die technischen Grenzen und das Betriebsmodell zusammenpassen. Eine solide Entscheidung verbindet Dachlayout und Nachweise mit Lastgang, Anschluss, vollständigem Budget und passenden Verträgen. Modellwerte helfen beim Verständnis; sie ersetzen keine standortbezogenen Projektunterlagen. Klären Sie die offenen Punkte, bevor aus einem Rechenbeispiel eine Investitionsentscheidung wird.
Wichtige Hinweise
Die Rechenbeispiele verwenden frei gewählte Annahmen. Für Ihr Vorhaben sind technische Eignung, vollständige Kosten, Vertragsbedingungen und individuelle steuerliche Anwendbarkeit zu prüfen. Vertragspartner und Leistungsumfang ergeben sich aus dem konkreten Angebot.
Quellen und Datenstand
Artikelstand: 22. Oktober 2026; Rechtsstand: 14. Oktober 2026.
Studienwerte behalten ihren angegebenen Zeitraum. Rechenbeispiele verwenden frei gewählte Annahmen; Landespflichten und Förderbedingungen müssen für Ihr Vorhaben aktuell geprüft werden.
EEG § 100: Übergangsbestimmungen
EEG § 51: Negative Spotmarktpreise
EEG § 51a: Verlängerung des Vergütungszeitraums
Einkommensteuergesetz § 7g: IAB und Sonderabschreibungen
Einkommensteuergesetz § 7: Abschreibung
Umsatzsteuergesetz § 12: Steuersätze
Umsatzsteuergesetz § 15: Vorsteuerabzug
Europäische Kommission: Solarenergie in Gebäuden
DGUV: FAQ zu hochgelegenen Arbeitsplätzen und Verkehrswegen
KfW: Erneuerbare Energien – Standard (270)
EEG § 101: Beihilferechtliche Genehmigung
EEG § 24: Anlagenzusammenfassung
NELEV: Nachweis elektrotechnischer Eigenschaften
KfW: Erneuerbare Energien – Plus (570)
Umweltministerium Baden-Württemberg: Rechtsgrundlagen der Photovoltaikpflicht
Bayerische Bauordnung Art. 44a: Solaranlagen
Land Berlin: Solargesetz kurzgefasst
Land Bremen: Bremisches Solargesetz
Hamburg: Häufige Fragen zur Photovoltaik-Pflicht
Klimaschutz- und Energieagentur Niedersachsen: PV-Pflicht
EU-Verordnung 2024/1747: Gestaltung der Elektrizitätsmärkte
Umweltministerium Rheinland-Pfalz: Solarenergie
Land NRW: Landesbauordnung 2018
Bundesfinanzministerium: AfA-Tabelle für allgemein verwendbare Anlagegüter
Einkommensteuergesetz § 52: Anwendungsvorschriften
DGUV: Montage und Instandhaltung von Photovoltaik-Anlagen, April 2015