DEUTSCHLAND · AGRI-PV · INVESTMENT
Agri-PV als Investment 2026: Förderung, Fläche und Rechnung prüfen
Veröffentlicht: 12. Mai 2026 · Aktualisiert: 22. Oktober 2026
Für Investoren, landwirtschaftliche Betriebe und Projektentwickler: Agri-PV als Investment verbindet Stromerzeugung und Landwirtschaft auf einer Fläche. Ob es wirtschaftlich passt, hängt von Flächenrechten, Bewirtschaftung, Genehmigung, Netzanschluss, Stromvermarktung und vollständiger Kostenrechnung ab. Dieser Beitrag hilft Ihnen, ein konkretes Angebot zu prüfen. Fragen Sie für Ihr Vorhaben aktuelle Projekte, Mindestkapital und eine vollständige Kalkulation an.
Wie wird ein Agri-PV-Investment wirtschaftlich geprüft? Stellen Sie die Investitionskosten (CAPEX), laufenden Betriebskosten (OPEX) und vertraglichen Stromerlöse gegenüber. Eine Einspeisevergütung, ein Zuschlagswert und ein PPA-Verkaufspreis sind unterschiedliche Erlösgrundlagen. Pacht ist für den Betreiber Aufwand. Erst vollständige Zahlungsströme einschließlich Finanzierung, Ersatzinvestitionen und Restwert erlauben eine Renditerechnung. Der Fraunhofer-Leitfaden beschreibt die Bedeutung von Investition, Betrieb und Vermarktung; ein bestimmter Gewinn folgt daraus nicht. Fraunhofer ISE: Wirtschaftlichkeit, Leitfaden Juni 2025.
Kurzantwort: Ein Agri-PV-Investment verbindet Landwirtschaft und Solarstrom auf derselben Fläche. Wirtschaftlich zählen die vertraglich zugeordneten Stromerlöse nach vollständigen Kosten. Für die BauGB-Privilegierung nach § 35 Absatz 1 Nummer 9 gilt unter weiteren Voraussetzungen eine Grundfläche bis 25.000 m². Für den Agri-PV-Nachweis nach § 12 GAPDZV darf die landwirtschaftlich nutzbare Fläche um höchstens 15 Prozent sinken. Diese unterschiedlichen Flächenregeln ersetzen weder Genehmigung noch Förderprüfung. § 35 BauGB · § 12 GAPDZV. Die technische Übersicht steht unter Agri-PV erklärt.
Inhaltsverzeichnis
Was ein Agri PV Investment auszeichnet
Ein Agri-PV-Investment finanziert eine Photovoltaikanlage auf einer weiter landwirtschaftlich genutzten Fläche. Landwirtschaftliche Erlöse gehören zunächst zum Bewirtschaftungsbetrieb, Pacht zum vertraglich berechtigten Verpächter und Stromerlöse zum Anlagenbetreiber beziehungsweise dem vereinbarten Empfänger. Zwei Nutzungen bedeuten deshalb nicht automatisch zwei Einnahmequellen für denselben Investor. Die Zuordnung gehört in die Vertragsprüfung.
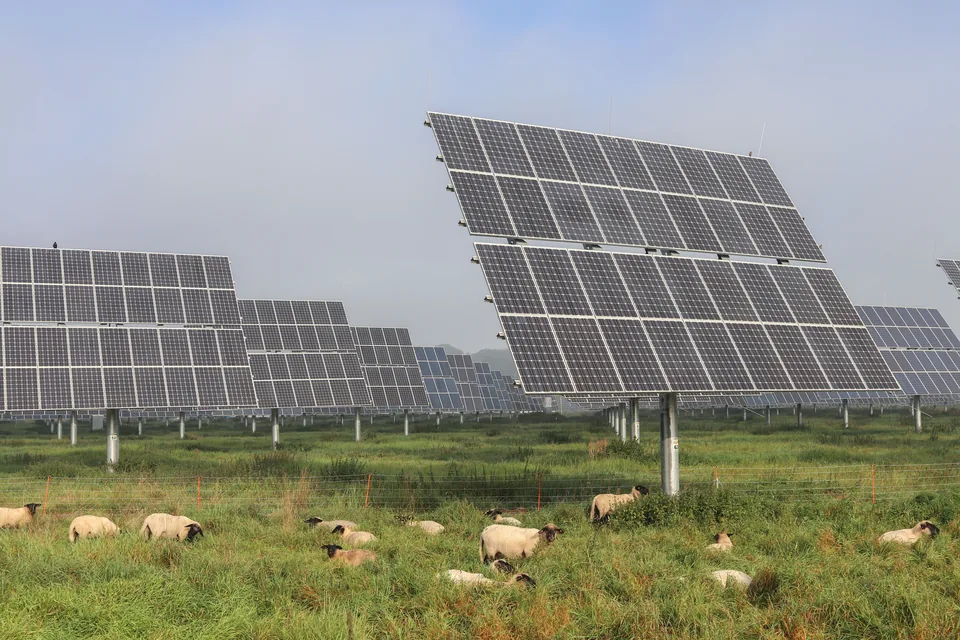
Bei Agri-PV sind Module so angeordnet, dass Ackerbau, Dauerkulturen, Grünlandnutzung oder geeignete Tierhaltung daneben beziehungsweise darunter möglich bleiben. Doppelnutzung kann die Flächenkonkurrenz mindern; sie beseitigt weder sämtliche Flächenverluste noch Genehmigungsanforderungen. Für die Wirtschaftlichkeit müssen das landwirtschaftliche Konzept und die Stromproduktion gemeinsam geplant werden. Eine klassische Freiflächenanlage und eine Agri-PV-Anlage sind deshalb keine austauschbaren Flächenmodelle.
Was bedeuten 186 Prozent Flächeneffizienz? Im heißen, trockenen Jahr 2018 erreichte der Fraunhofer-Forschungsstandort Heggelbach bei Kartoffeln eine kombinierte Landnutzungseffizienz von 186 Prozent: 103 Prozent Kartoffelertrag und 83 Prozent Solarstromertrag gegenüber den jeweiligen getrennten Referenznutzungen. Es sind weder 186 Prozent Stromertrag noch eine Investmentrendite. Für das erste Projektjahr 2017 berichtete das Institut rund 160 Prozent. Beide Zahlen gelten für den untersuchten Standort, Aufbau und Zeitraum; sie lassen sich nicht als allgemeiner Mehrertrag versprechen. Fraunhofer ISE: Versuch Heggelbach, 12. April 2019.
Agri-Photovoltaik bezeichnet die kombinierte Nutzung einer Fläche für Landwirtschaft und PV-Stromerzeugung. Der Fraunhofer-Leitfaden erläutert Systeme, Nutzungskonzepte und rechtliche Einordnung. Für den hier beschriebenen GAP-Nachweis verweist § 12 GAPDZV konkret auf DIN SPEC 91434:2021-05. Eine andere technische Spezifikation ersetzt nicht automatisch diesen gesetzlichen Bezug. Technik und Anforderungen ausführlich ansehen.
Das passende Investmentprofil ergibt sich aus dem konkreten Projekt: Eigenkapital, Fremdkapital, Laufzeit, Eigentum, Beteiligungsart und Ausstiegsbedingungen. Ein Direktkauf, eine Ertragsbeteiligung und ein Fonds geben unterschiedliche Rechte; steuerliche Flexibilität lässt sich nicht allein aus dem Namen ableiten. Prüfen Sie Mindestkapital, Laufzeit und Renditeannahmen anhand des aktuellen Projektangebots. Direktinvestment einordnen .
Wer erhält welchen Erlös?
Landwirtschaftlicher Verkaufserlös; Bewirtschaftungskosten separat.
Vereinbarte Pacht für die Fläche.
Stromerlös; Pacht und weitere Betriebskosten als Aufwand.
Das Regulierungsumfeld 2026: geltende Regeln und Reform trennen
Die erste Lesung der EEG-Novelle fand am 24. September 2026 statt; anschließend folgte die Ausschussberatung. Für eine Anlage sind die tatsächlich geltenden Normen und gegebenenfalls die später beschlossenen Übergangsbestimmungen entscheidend. Ein diskutierter Stichtag ersetzt weder einen Zuschlag noch eine Genehmigung oder einen Netzanschluss. Bundestag: EEG-Novelle
Im EEG sind Höchstwert, eigener Zuschlagswert und anzulegender Wert verschiedene Größen. Die Bundesnetzagentur erläutert im ersten Segment die Ausschreibung für Anlagen über 1.000 kWp und den weiterhin bestehenden Beihilfevorbehalt für mehrere Solarpaket-I-Regeln. Klären Sie für Ihr Projekt, welcher Förderweg und welcher Wert tatsächlich anwendbar sind. Verfahrenshinweise der Bundesnetzagentur
Bei beihilfepflichtigen Neuregelungen sind Genehmigung, deren Reichweite und Übergangsrecht getrennt zu lesen. Die Bundesnetzagentur verweist für bestimmte hochaufgeständerte Agri-PV- und Mooranlagen auf die weiterhin anzuwendenden Regelungen der Fassung vom 15. Mai 2024. Daraus folgt kein frei addierbarer Bonus für jede Agri-PV-Anlage. Historische Auktionswerte sind ebenfalls keine Zusage für das eigene Gebot.
Ein Differenzvertrag kann eine Preisabsicherung mit der Rückführung bestimmter Mehrerlöse verbinden. Der Bundestag beschreibt dies für größere Anlagen ab 100 kW als vorgesehenes Reformelement. Der nationale Entwurf ist noch kein geltendes Recht. Für Entscheidungen zählen der beschlossene Text und die konkreten Übergangsregeln.
Förderung und Vergütung 2026 im Klartext
Für die Erlösrechnung ist zuerst der Förder- oder Vermarktungspfad festzulegen. Bei ausschreibungspflichtigen Anlagen bestimmt der zugeteilte Zuschlag den anzulegenden Wert. Bei gesetzlicher Förderung gelten Anlagenart, Leistungsbereich und Inbetriebnahmezeitraum. Ein PPA folgt seinem eigenen Vertrag. Diese Werte dürfen nicht zusammengezählt oder mit einer garantierten Auszahlung gleichgesetzt werden.
Die Bundesnetzagentur veröffentlicht für sonstige Anlagen nach § 48 Absatz 1 EEG bei Inbetriebnahme vom 1. August bis 31. Dezember 2026 einen anzulegenden Wert von 6,59 ct/kWh in der Direktvermarktung bis 1.000 kW. Die veröffentlichte Einspeisevergütung bis 100 kW beträgt 6,19 ct/kWh. Beide Angaben setzen den jeweils einschlägigen gesetzlichen Förderweg voraus. Sie sind keine allgemeinen Agri-PV-Verkaufspreise, und der anzulegende Wert ist nicht mit der variablen Marktprämie identisch. Fördersätze mit Zeitraum und Anlagenart
Förderwege: Zeitraum und Bemessungsgröße unterscheiden
| Pfad | Bezugsgröße | Nachgewiesener Stand |
|---|---|---|
| PfadAusschreibung erstes Segment | BezugsgrößeZugeordneter eigener Zuschlag | Nachgewiesener StandÜber 1.000 kWp; Zuschlagswert statt allgemeiner heutiger Verkaufspreis |
| PfadBesondere Solaranlagen | BezugsgrößeGenehmigung und Übergangsrecht | Nachgewiesener StandBNetzA-Hinweise und § 101 EEG; neue Regeln nicht automatisch anwendbar |
| PfadHochaufgeständerte Agri-PV / Moor-PV | BezugsgrößeSpezifische Anlagenvoraussetzungen | Nachgewiesener StandÜbergangsregeln der Fassung 15.05.2024; konkrete Höhe im Einzelfall nachweisen |
| PfadSolarpaket-I-Bonus | BezugsgrößeKein frei addierbarer Pauschalbonus | Nachgewiesener StandAktivierung und Anlagenzuordnung gesondert belegen |
| PfadGesetzlicher anzulegender Wert | BezugsgrößeSonstige Anlagen § 48 Abs. 1 | Nachgewiesener Stand6,59 ct/kWh; Direktvermarktung bis 1.000 kW, Inbetriebnahme 01.08.–31.12.2026; Einspeisevergütung bis 100 kW getrennt 6,19 ct/kWh |
BNetzA: Verfahren · Fördersätze · § 101 EEG. Kein individueller Förderbescheid.
Kann KfW 270 die Finanzierung unterstützen? Das Programm Erneuerbare Energien – Standard umfasst unter anderem Photovoltaik, zugehörige Planung und Installation. Die KfW verlangt den Antrag über den Finanzierungspartner vor Abschluss eines rechtlich bindenden Vertrags. Der Zinssatz hängt unter anderem von den wirtschaftlichen Verhältnissen und Sicherheiten ab und wird vom Finanzierungspartner ermittelt. Ob das konkrete Agri-PV-Vorhaben förderfähig ist, muss anhand der Programmbedingungen geprüft werden. Ein Förderkredit ersetzt weder Bankprüfung noch Wirtschaftlichkeitsnachweis; ein alter Zinssatz ist keine heutige Kondition. KfW 270: Fördergegenstand, Antrag und individuelle Konditionen. Vergütung ist gesondert im EEG-Leitfaden erklärt. EEG-Leitfaden
Pacht und Investorenerlös auseinanderhalten
Pacht ist eine Vertragszahlung für die Fläche. Sie kann beim Eigentümer Einnahme und beim Anlagenbetreiber Aufwand sein. Ein höherer Pachtbetrag verbessert daher nicht automatisch die Rendite des Strominvestors. Zum Vergleich nennt die Bundesanstalt für Landwirtschaft und Ernährung für 2023 durchschnittlich 407 Euro je Hektar Ackerland und Jahr. Das ist ein historischer landwirtschaftlicher Bestandswert, kein Agri-PV-Angebot. BLE: Pachtpreise 2023
Der Durchschnitt für sämtliche landwirtschaftlich genutzten Pachtflächen liegt laut Destatis 2023 bei 357 Euro je Hektar und Jahr, neun Prozent über 2020. Dieser Gesamtwert darf nicht mit dem Ackerlandwert 407 Euro verwechselt werden. Destatis nennt für alle landwirtschaftlichen Flächen 560 Euro in Nordrhein-Westfalen, 548 Euro in Niedersachsen und 99 Euro im Saarland. Destatis: korrigierte Erhebung 2023
Für einen Vergleich brauchen Sie ein tatsächlich angebotenes jährliches Pachtentgelt, dessen Flächenbasis, Indexierung, Beginn, Zahlungsbedingungen und die verbleibenden Bewirtschaftungskosten. Sonderkulturen und reine Freiflächen-PV sind gesondert zu beurteilen.
Pachtvergleich: Statistik, Angebot und Modell trennen
| Nutzungsform | Pachtbasis | Landwirtschaft / GAP |
|---|---|---|
| NutzungsformKonventionelles Ackerland | Pachtbasis407 €/ha/Jahr; Durchschnitt 2023 | Landwirtschaft / GAPHistorische Ackerlandstatistik, keine Agri-PV-Pacht |
| NutzungsformLandwirtschaftliche Flächen gesamt | Pachtbasis357 €/ha/Jahr; Durchschnitt 2023 | Landwirtschaft / GAPAndere Kategorie als Ackerland |
| NutzungsformAgri-PV | PachtbasisPacht gemäß individuellem Vertrag | Landwirtschaft / GAPNutzungskonzept und § 12 GAPDZV nachweisen |
| NutzungsformAgri-PV mit Sonderkulturen | PachtbasisPacht gemäß individuellem Vertrag | Landwirtschaft / GAPKultur, Maschinenzugang und Fördervoraussetzungen prüfen |
| NutzungsformReine Freiflächen-PV | PachtbasisPacht gemäß individuellem Vertrag | Landwirtschaft / GAPAgri-Ausnahme nicht allein durch PV-Nutzung erfüllt |
BLE: Statistik 2023 · Destatis 2023 · GAPDZV. Ein angebotener Pachtbetrag darf nicht als Investorengewinn gelesen werden.
GAP-Direktzahlungen bleiben nicht allein durch die Bezeichnung Agri-PV erhalten. § 12 GAPDZV verlangt den Nachweis einer Agri-PV-Anlage: Übliche landwirtschaftliche Methoden, Maschinen und Geräte dürfen nicht ausgeschlossen sein; die landwirtschaftlich nutzbare Fläche darf unter Zugrundelegung von DIN SPEC 91434:2021-05 um höchstens 15 Prozent verringert werden. Weitere Fördervoraussetzungen sind gesondert zu erfüllen. Auch Hagel- oder Hitzeschutz muss zum konkreten System und zur Kultur passen, statt automatisch Schutznetze und Kosten zu ersetzen. § 12 GAPDZV
Frei gewähltes Rechenmodell, kein Projektangebot: 10 ha Fläche und 4 MWp installierte Leistung bei angenommenen 1.000 kWh/kWp im Jahr ergeben 4.000.000 kWh beziehungsweise 4 GWh jährlich. Bei einem angenommenen Erlös von 5,30 ct/kWh entstehen 212.000 Euro Stromumsatz. Eine angenommene Pacht von 2.000 Euro je Hektar und Jahr kostet 20.000 Euro; rechnerisch verbleiben 192.000 Euro vor sämtlichen weiteren Kosten. CAPEX, Netzanschluss, Betrieb, Versicherung, Wartung, Rücklagen, Finanzierung, Steuern, Abregelung und Minderertrag sind nicht erfasst. Eine Renditerechnung erfordert auch diese weiteren Kosten und die Investitionssumme.
212.000 Euro Umsatz sind keine Rendite
Investitionskosten und aufgeständerte Systeme
Belastbare Kosten unterscheiden sich nach Größe, Auslegung, Standort und Anschluss. Die Fraunhofer-ISE-Studie vom Juli 2024 setzt für offene Agri-PV mit 500 kWp bis 2 MWp 900–1.700 Euro je kWp ohne Mehrwertsteuer an. Diese historischen Studienwerte dienen zur Einordnung. Für Ihr Vorhaben benötigen Sie ein aktuelles Angebot mit vollständigem Leistungsumfang.
Vertikale Agri-PV-Anlage und aufgeständerte Systeme kalkulieren
In der ISE-Studie 2024 liegen modellierte Agri-PV-Stromgestehungskosten in Süddeutschland bei 5,2–8,7 ct/kWh und in Norddeutschland bei 7,1–11,9 ct/kWh. Kosten sind dabei keine Erlöse. Ein Vergleich muss dieselben Annahmen für Lebensdauer, Finanzierung, Einstrahlung und Betrieb verwenden. Ein Förderbonus kann Mehrkosten daher nicht pauschal als ausgeglichen erscheinen lassen.
Wie funktioniert vertikale Agri-PV? Bei bifazialen Solarmodulen kann auch die Rückseite Licht zur Stromproduktion nutzen, darunter vom Boden reflektiertes Licht. Reihenabstand und landwirtschaftliche Nutzung müssen zusammenpassen. Aus dem zweiseitigen Aufbau folgt kein pauschaler Mehrertrag oder Kostenvorteil. Fraunhofer-Leitfaden: bifaziale Module und Auslegung, S. 52.
Welche Höhe und Breite braucht die Agri-PV-Anlage? Aufgeständerte Konstruktionen müssen für die eingesetzten Traktoren und Erntemaschinen ausreichend Durchfahrtshöhe und Arbeitsbreite lassen. Zwischenreihensysteme brauchen passende Fahrgassen und Vorgewende. Schattentoleranz, maximale Wuchshöhe und Maschinenbreite sind wichtige Auswahlfaktoren; Boden, Wasser, Arbeitsabläufe und Ertragsrechnung kommen hinzu. Eine nachgeführte Anlage kann das Licht steuern, braucht aber zusätzliche Technik. Bewerten Sie den erwarteten Mehrertrag und die zusätzlichen Kosten anhand der konkreten Auslegung. Fraunhofer-Leitfaden: landwirtschaftliche Planung und Konstruktion, S. 38 und 50 .
Agri-PV-Systeme: Kosten und Angebotsumfang vergleichen
Kostenbasis verschiedener Systeme
| System | Kostenbasis für den Vergleich | Noch zu prüfen |
|---|---|---|
| SystemVertikal bifazial | Kostenbasis für den VergleichAktuelles Angebot für System und Standort erforderlich | Noch zu prüfenNutzungskonzept, Reihenabstand, spezifisches Angebot |
| SystemBodennah / parallel | Kostenbasis für den VergleichAktuelles Angebot für System und Standort erforderlich | Noch zu prüfenBearbeitung, Flächenverlust, Anlage und Anschluss |
| SystemHochaufgeständert | Kostenbasis für den VergleichISE 2024: offene Agri-PV insgesamt 900–1.700 €/kWp für 500 kWp–2 MWp | Noch zu prüfenHistorische Nettostudie, kein garantierter Kategoriensatz |
| SystemSonderkulturen | Kostenbasis für den VergleichAktuelles Angebot für System und Standort erforderlich | Noch zu prüfenSchutzfunktion und erforderliche Sonderkonstruktion individuell |
| SystemTracker | Kostenbasis für den VergleichAktuelles Angebot für System und Standort erforderlich | Noch zu prüfenAuslegung, Ertragsgutachten und Wartung getrennt kalkulieren |
ISE: Studie Juli 2024 PDF S. 23 / Druck S. 21. Studienband nicht automatisch 2026-Angebot oder nachgewiesene Leistungsdichte.
Kleinere Anlagen und besondere Konstruktionen benötigen eigene Angebote. Lassen Sie Komponenten, Montage, Anschluss, Planung, landwirtschaftliche Anpassungen und Betrieb getrennt ausweisen. Prüfen Sie außerdem, welche Positionen netto kalkuliert sind und welche nicht im angebotenen Anlagenpreis stecken.
BauGB §35 als Genehmigungsvorteil
§ 35 Absatz 1 Nummer 9 BauGB kann besondere Solaranlagen im Außenbereich privilegieren. Die Norm begrenzt die Grundfläche der besonderen Solaranlage auf 25.000 Quadratmeter, also 2,5 Hektar; sie begrenzt nicht bloß die sichtbare Modulfläche. Eine bestimmte MWp-Leistung folgt daraus nicht. Außerdem sind die allgemeinen Voraussetzungen des Absatzes 1, die weiteren Bedingungen der Nummer 9 und die Rückbauverpflichtung aus Absatz 5 zu prüfen. Eine gesetzlich garantierte kurze Genehmigungsdauer ergibt sich daraus nicht.
Für den Privilegierungspfad sind insbesondere diese gesetzlichen Punkte zu unterscheiden. Technische Normkonformität ist nicht dasselbe wie eine Baugenehmigung. Landwirtschaft, Baurecht und EEG-Förderung benötigen jeweils ihre eigenen Nachweise. § 35 BauGB im vollständigen Wortlaut
Räumlich-funktionaler Zusammenhang mit einem land- oder forstwirtschaftlichen Betrieb nach Nummer 1 oder einem Betrieb gartenbaulicher Erzeugung nach Nummer 2. Die Norm nennt hier keine feste Meterdistanz.
Die Grundfläche der besonderen Solaranlage darf 25.000 m² nicht überschreiten. Grundfläche, Modulfläche und landwirtschaftliche Nutzfläche sind verschiedene Bezugsgrößen.
Je Hofstelle oder Betriebsstandort darf nur eine Anlage betrieben werden.
Es muss eine besondere Solaranlage im Sinne von § 48 Absatz 1 Satz 1 Nummer 5 Buchstabe a, b oder c EEG vorliegen.
Öffentliche Belange dürfen nicht entgegenstehen und die ausreichende Erschließung muss gesichert sein. Für Vorhaben nach Nummer 9 ist eine Rückbauverpflichtung nach dauerhafter Nutzungsaufgabe erforderlich.
Der konkrete Antrag und die Rollen von Eigentümer, Bewirtschafter, Betreiber und Investor sind mit der zuständigen Behörde zu klären. § 35 benennt hier nicht pauschal nur den Landwirt als zulässigen Antragsteller.
2,5 Hektar: Welche Fläche zählt?
§ 35 Abs. 1 Nr. 9: höchstens 25.000 m².
Räumlich-funktionaler Zusammenhang; eine Anlage je Hofstelle/Betriebsstandort.
Belange, Erschließung, Rückbau; keine automatische Genehmigung.
Eine Pachtkonstellation ist nicht allein wegen langer Vertragslaufzeit privilegiert. Entscheidend bleiben die gesetzlichen Projektvoraussetzungen. Der clearvise-Bericht nennt für Triticum ausdrücklich Bauleitplanverfahren und Baugenehmigung. Die Einzelfallunterlagen sind daher genauer als eine vermeintlich universelle Abkürzung.
Oberhalb der Grundflächengrenze greift dieser konkrete Nummer-9-Pfad nicht. Andere mögliche Zulässigkeitsgrundlagen und gegebenenfalls Bauleitplanung müssen gesondert geprüft werden. Ein fixes Eigenkapital oder eine MWp-Grenze entscheidet nicht über den Genehmigungspfad. Ausschreibung und Baurecht sind ebenfalls getrennte Fragen. Technische Agri-PV-Grundlagen und Freiflächen-PV helfen bei der Einordnung.
Renditen und Steuerhebel
Eine verlässliche Rendite setzt die vollständigen jährlichen Zahlungsströme und die Investitionsbasis voraus. Steuerliche Abzüge sind außerdem nicht unmittelbar Rendite oder eine garantierte Rückzahlung. Prüfen Sie zuerst, wem Anlage und Erlöse zugeordnet sind und welches Wirtschaftsgut steuerlich vorliegt.
Ein geeignetes Angebot muss Investition, Finanzierung, laufende Kosten, Rücklagen, Risiken und Ausstieg nachvollziehbar erklären. Vergleichen Sie die Renditeannahmen anhand dieser vollständigen Rechnung. Investmentformen vergleichen .
Die steuerlichen Instrumente sind an verschiedene Bedingungen gebunden; sie lassen sich nicht als identische Prozentsätze einfach addieren.
Investitionsabzugsbetrag (IAB) nach § 7g EStG: bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten für begünstigte abnutzbare bewegliche Anlagegüter. Der Gewinn im Abzugsjahr darf ohne die genannten IAB-Effekte 200.000 Euro nicht überschreiten; die nicht aufgelösten Abzüge sind gesondert auf 200.000 Euro je Betrieb begrenzt.
Investition innerhalb der gesetzlichen Dreijahresfrist und Nutzung beziehungsweise Vermietung mindestens bis Ende des folgenden Wirtschaftsjahres sind zu beachten; bei eigener Nutzung gilt die inländische Betriebsstätte und ausschließlich oder fast ausschließlich betriebliche Nutzung. Übermittlungspflichten und spätere Hinzurechnung beziehungsweise Herabsetzung gehören dazu.
Sonderabschreibung (Sonder-AfA) nach § 7g Absatz 5 und 6: insgesamt bis zu 40 Prozent im Anschaffungs-/Herstellungsjahr und den vier folgenden Jahren. Die 40-Prozent-Fassung gilt gemäß § 52 Absatz 16 Satz 6 EStG für begünstigte Wirtschaftsgüter, die nach dem 31. Dezember 2023 angeschafft oder hergestellt werden. Für einen Erwerb 2022 gelten die damaligen Anwendungsvorschriften. Der Betrieb muss die Gewinngrenze im Vorjahr erfüllen; das begünstigte bewegliche Wirtschaftsgut muss im Erwerbsjahr und Folgejahr vermietet oder in einer inländischen Betriebsstätte ausschließlich oder fast ausschließlich betrieblich genutzt werden.
Die Bemessungsgrundlage kann durch die IAB-Herabsetzung kleiner sein.
Degressive Abschreibung nach § 7 Absatz 2: für bewegliche Anlagegüter, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden, höchstens das Dreifache des linearen Satzes und höchstens 30 Prozent. Nutzungsdauer, Begünstigung und Bemessungsgrundlage sind einzeln zu prüfen.
Rechenbeispiel ausschließlich für den isolierten IAB: 100.000 Euro angenommene begünstigte Kosten × 50 Prozent = 50.000 Euro Abzug. Bei frei angenommenen konstanten 42 Prozent Grenzsteuersatz ergibt das rechnerisch 21.000 Euro anfängliche Steuerwirkung. Spätere Hinzurechnung, tatsächlicher Gewinn, weitere Steuern und Bemessungsgrundlagen sind hier nicht berechnet. Eine Liquiditätsverschiebung ist kein steuerfreier Bonus und kein Renditenachweis. Die Steuermechanik ausführlich lesen.
IAB-Modell: Abzug ist nicht Steuererstattung
Der BFH-Beschluss III B 24/24 vom 15. Oktober 2024 betrifft im vorläufigen Rechtsschutz einen 2021 gebildeten IAB für eine 2022 erworbene, nach § 3 Nummer 72 EStG steuerbefreite PV-Anlage. Er ist keine pauschale Freigabe sämtlicher Agri-PV-Investments. Die Anwendbarkeit der Norm und die genaue Erwerbs-/Nutzungskonstellation sind individuell zu prüfen. BFH: Beschluss und konkreter Streitfall
Risiken bei PV Anlagen im Agri-Format: was Investoren kennen müssen
Für eine belastbare Rechnung brauchen Sie ein Basisszenario und ungünstigere Annahmen. Ein noch offener Bonus oder ein ungesicherter Inbetriebnahmetermin gehört nicht als sicherer Erlös in die Basis. Die folgende Risikotabelle zeigt die jeweils benötigten Nachweise für Förderung, Fläche, Bewirtschaftung, Genehmigung, Anschluss, Vermarktung und Steuern.
Risiken und benötigte Nachweise
| Risiko | Mögliche Folge | Prüffrage |
|---|---|---|
| RisikoSolarpaket-I-Anwendung | Mögliche FolgeAndere Förderbasis als erwartet | PrüffrageWelche Genehmigung und Anlagenregel gilt tatsächlich? |
| RisikoReform / CfD | Mögliche FolgeKünftige andere Erlösmechanik | PrüffrageBeschlossener Text und konkrete Übergänge vorhanden? |
| RisikoAltes Förderfenster | Mögliche FolgeUnberechtigte Frist-/Bestandsschutzannahme | PrüffrageWelche anlagenspezifische Rechtsbasis ist belegbar? |
| RisikoPacht / Eigentumswechsel | Mögliche FolgeÄnderung von Rechten oder Zahlungen | PrüffrageSicherung, Laufzeit, Übertragung, Rückbau schriftlich geklärt? |
| RisikoGenehmigung | Mögliche FolgeProjekt noch nicht baureif | PrüffrageGrundfläche, Betriebsbezug, Belange, Erschließung, Rückbau geprüft? |
| RisikoSteuer / BFH | Mögliche FolgeIndividuelle Abzüge nicht wie erwartet | PrüffrageBegünstigtes Wirtschaftsgut, Gewinn, Nutzung und Fallkonstellation geprüft? |
| RisikoVergleich der Wirtschaftlichkeitsannahmen | Mögliche FolgeUnpassende Modellannahmen | PrüffrageSind Kosten und Erträge auf derselben Grundlage vollständig und vergleichbar gerechnet? |
Prüffragen zu Förderung, Fläche, Bewirtschaftung und Verträgen. BauGB · EEG · EStG .
Für eine Kapitalbindung hilft eine dokumentierte Entscheidungsliste: Welche Zahlungsbasis ist heute nachgewiesen? Welche Kosten fehlen? Welche Genehmigung und welcher Netzstatus sind bestätigt? Welche Vertragsregel trägt Eigentumswechsel oder Abbruch? Welche Reformannahme bleibt offen?
Akzeptanz, Klima und Nachhaltigkeit
Die von Fraunhofer ISE 2024 vorgestellte Untersuchung wertete Antworten von 214 Landwirtinnen und Landwirten in einer Online-Umfrage aus. 72,4 Prozent konnten sich Agri-PV im eigenen Betrieb vorstellen. Diese Stichprobe zeigt Offenheit unter den Befragten; sie beweist weder Zustimmung einer konkreten Gemeinde noch ein geringes Genehmigungsrisiko. ISE: Befragung und Stichprobe
Freiflächen PV vs. Agri-PV: Akzeptanz im Gemeindekontext
Doppelnutzung kann einen Teil der Flächenkonflikte adressieren. Ob Akzeptanz entsteht, hängt aber auch an örtlichen Interessen, Bewirtschaftung, Gestaltung und Beteiligung. Bürgerbeteiligung und kommunale Einnahmen müssen mit ihrer tatsächlichen rechtlichen und vertraglichen Grundlage erklärt werden. Weder ein Agri-PV-Label noch ein Beteiligungsangebot garantieren Zustimmung.
Klimaeffekt und CO2-Bilanz pro MWp
Auch Klimaaussagen brauchen eine klare Systemgrenze. Im freien Ertragsmodell ergeben 1 MWp × 1.000 kWh/kWp jährlich 1.000 MWh Strom. Für eine belastbare Klimabilanz sind Lebenszyklus, Herstellung, reale Erzeugung und ein zeitlich passender vermiedener Emissionsfaktor zu dokumentieren. Ein sinkender Strommixfaktor darf nicht zwanzig Jahre unverändert hochgerechnet werden.
Flächenvertrag, Genehmigung, Anschluss und Vermarktung müssen im Projektplan zusammenpassen. Aus der Koordination folgt dennoch keine allgemeine Zusage zur Inbetriebnahme bis 31. Dezember 2026. Prüfen Sie Zuständigkeiten, belegte Bearbeitungsstände, Fristen und Folgen von Verzögerungen.
Externe Agri-PV-Projektbeispiele und ihre veröffentlichten Stände
Tützpatz, Oberndorf und Steinhöfel sind externe Projektbeispiele mit unterschiedlichem Entwicklungsstand. Unterscheiden Sie bei jedem Beispiel in Betrieb genommene Leistung, historische Planung und genehmigte Ausbauziele. Diese Größen lassen sich nicht zu einer einheitlichen Pipeline-Statistik zusammenzählen.
Tützpatz: Vattenfall meldete am 10. September 2025 die offizielle Inbetriebnahme des 76-MWp-Agri-PV-Parks mit 146.000 Modulen auf 93 ha. Die Unternehmensmeldung nennt Teilinbetriebnahmen 2024/2025 und einen zehnjährigen Stromabnahmevertrag mit der Telekom-Tochter PASM ohne staatliche Förderung. Die Abnahme entspricht rechnerisch dem Jahresbedarf von etwa 4.600 Mobilfunkstandorten. Das belegt dieses Projektmodell, keine allgemeine Bankfähigkeit oder Rendite anderer Anlagen. Vattenfall: Tützpatz, September 2025
Oberndorf am Lech: Der clearvise-Halbjahresbericht 2025 beschreibt das Projekt Triticum mit 16,75 MWp, Entwickler Feldwerke Solar GmbH und weitgehend weiter nutzbarer Ackerfläche. Er nennt Bauleitplanverfahren und Baugenehmigung sowie eine damals geplante Inbetriebnahme Anfang 2026. Diese Meldung beschreibt den damaligen Planungsstand. clearvise: Bericht 2025
Steinhöfel: SUNfarming beschrieb im März 2026 einen geplanten Endausbau bis 753 MWp auf rund 500 ha in acht Ortsteilen, Genehmigungen für 550 MWp und einen EEG-Zuschlag für den ersten 106-MWp-Abschnitt. Die Meldung beschreibt den damaligen Ausbauplan; sie belegt keine vollständige Inbetriebnahme. SUNfarming: Planungsstand März 2026
Prüfen Sie für Ihre Investitionsentscheidung den Status des konkreten Projekts: Welche Leistung ist geplant, genehmigt oder bereits in Betrieb? Achten Sie bei Vergleichen auf denselben Bezugszeitpunkt und dieselbe Statusdefinition.
Voraussetzungen für landwirtschaftliche Betriebe und Investoren: Module und Standortwahl
Für ein Agri-PV-Angebot sind fünf Unterlagenbereiche wichtig: Flächenrechte, landwirtschaftliches Nutzungskonzept, Genehmigung und Anschluss, Stromvertrag oder Förderbasis sowie vollständige Finanzierung. Klären Sie außerdem, wer welche Aufgabe und welches Risiko trägt.
Bei der Standort- und Systemwahl zählen die konkrete Kultur, Maschinenzugang, Lichtverteilung, Boden, Anschluss und belastbare Ertragsrechnung. Die historischen ISE-Kostenspannen erlauben keine pauschale Rangfolge aller nord- und süddeutschen Projekte. Vertikale, hochaufgeständerte und spezielle Kultursysteme sind anhand des jeweiligen Nutzungskonzepts zu vergleichen.
Welche Kulturen kommen infrage? Die Fraunhofer-FAQ nennt unter anderem Obst wie Äpfel und Beeren, Gemüse und Wein sowie schattentolerante Kulturen wie Kleegras. In Heggelbach erwiesen sich auch Getreide, Kartoffeln und Sellerie in heißen Jahren als geeignet. Das ist keine pauschale Eignungszusage für jede Kultur und jedes System. Beschattung kann bei Trockenheit nützen; in feuchten Jahren kann sie Erträge mindern. Eine Konstruktion kann zudem je nach Auslegung vor Hagel oder starker Sonne schützen. Weniger direkte Sonneneinstrahlung kann die Bodenverdunstung und den Bewässerungsbedarf senken. Für die Investition zählt der nachgewiesene Nutzen am konkreten Standort. Fraunhofer ISE: Kulturen und Schutzwirkungen.
Die Modulauswahl muss zur landwirtschaftlichen Nutzung und zur PV-Auslegung passen. Garantiebedingungen, Wechselrichtertechnik und vereinbarte Nutzungsdauer sind anhand der konkreten Produkt- und Vertragsunterlagen zu prüfen.
Klären Sie anhand der aktuellen Angebots- und Vertragsunterlagen, welche Gesellschaft Ihr Vertragspartner ist, welche Leistungen sie übernimmt und wie Eigentum, Finanzierung, Erlöse und Haftung geregelt sind.
Wenn Sie Agri-PV mit Dach- oder klassischer Freiflächen-PV vergleichen, beginnen Sie mit den Anlageformen im Investmentüberblick. Für eine konkrete Frage erreichen Sie Logic über die Kontaktseite.
Eine konkrete Agri-PV-Frage vorbereiten
Hilfreich für Ihre Anfrage sind Region, geplante oder bestehende Anlage, Fläche, landwirtschaftliche Nutzung und die Frage, die Sie als Nächstes beantworten möchten. Senden Sie im Erstkontakt keine vertraulichen Vertrags- oder Finanzunterlagen. Kontakt aufnehmen.
Artikelstand: 22. Oktober 2026. Für Rechtsgrundlagen und externe Projekte gelten die jeweils angegebenen Quellen- und Beobachtungsstände. Entwürfe sind kein geltendes Recht. Beispielrechnungen ersetzen keine vollständige Projektkalkulation; individuelle Anlage-, Steuer- und Rechtsfragen erfordern fachliche Beratung.
FAQ
Was unterscheidet ein Agri-PV-Investment von klassischem Photovoltaik-Direktinvestment?
Die Anlage kombiniert Stromerzeugung mit weiterer Landwirtschaft. Daraus entstehen unterschiedliche Rechte und Erlösströme für Betreiber, Bewirtschafter und Verpächter. GAP-Nachweis, Baurecht und Stromförderung sind getrennt zu prüfen; doppelte Nutzung bedeutet weder automatische Direktzahlungen noch doppelte Investorenerlöse.
Welche Mindestinvestition ist für Agri-PV realistisch?
Mindestkapital und Gesamtinvestition ergeben sich aus dem konkreten Angebot. Prüfen Sie eigene Investitionskosten, Finanzierung, Rechte und Risiken gemeinsam und fragen Sie die aktuellen Konditionen an.
Welche zusätzlichen Förderbedingungen gelten für besondere Agri-PV-Anlagen?
Die BNetzA-Hinweise und § 101 EEG unterscheiden genehmigungspflichtige Regeln von weiterhin anzuwendendem Übergangsrecht. Ein Aktivierungsdatum lässt sich daraus nicht versprechen. Die konkrete Anlage benötigt den tatsächlich anwendbaren Förderweg; Bonus, Höchstwert und Zuschlagswert dürfen nicht frei addiert werden.
Welche Änderungen sieht die geplante EEG-Novelle für Agri-PV vor?
Die nationale EEG-Novelle sieht laut Bundestag Differenzverträge für größere Anlagen ab 100 kW vor; sie befindet sich im Gesetzgebungsverfahren. Trennen Sie Entwurf und geltendes Recht und lassen Sie Übergangsbestimmungen für den geplanten Inbetriebnahmetermin prüfen.
Welche Rendite kann ich realistisch erwarten?
Eine belastbare Rendite benötigt vollständige Projektkosten und Zahlungsströme. Stromumsatz nach Pacht ist noch kein Gewinn; Steuerabzüge sind keine garantierte Rendite. Lassen Sie das konkrete Angebot einschließlich ungünstigerer Annahmen prüfen.
Welche Voraussetzungen muss eine Anlage für die BauGB-Privilegierung erfüllen?
§ 35 Absatz 1 Nummer 9 verlangt eine besondere Solaranlage gemäß dem dort genannten EEG-Bezug, räumlich-funktionalen Zusammenhang mit einem Betrieb nach Nummer 1 oder 2, höchstens 25.000 m² Grundfläche und eine Anlage je Hofstelle oder Betriebsstandort. Öffentliche Belange, Erschließung und die Rückbauverpflichtung sind zusätzlich zu beachten.
Wer ist Vertragspartner bei einem Logic-Energy-Direktinvestment?
Der Vertrag muss Gesellschaft, Rolle, Leistungen und Haftung für das konkrete Vorhaben benennen. Klären Sie Finanzierung und Erlösbeteiligung anhand der aktuellen Unterlagen.
Quellenverzeichnis
Bundesnetzagentur: Solaranlagen des ersten Segments
Bundesnetzagentur: Förderung von Solaranlagen
Clearingstelle EEG|KWKG: Agri-PV
Fraunhofer ISE: Stromgestehungskosten
Fraunhofer ISE: Agri-PV-Leitfaden
Deutscher Bundestag: EEG-Novelle
PraxisAgrar: Agri-Photovoltaik
Fraunhofer ISE: Akzeptanz von Agri-PV