SOLARPARK · WIRTSCHAFTLICHKEIT VERSTEHEN
Solarpark-Rendite: vom Stromertrag zur belastbaren Rechnung
Die Solarpark-Rendite beschreibt, wie sich Ihre Nettozahlungen zum eingesetzten Kapital verhalten. Entscheidend sind Standort, Stromverkauf, sämtliche Kosten, Finanzierung und Laufzeit. Dieser Leitfaden richtet sich an Investoren vor dem Kauf einer PV-Anlage auf Freiflächen. Eine offen gelegte Modellrechnung zeigt, was nach den Zahlungen übrig bleibt und welche Annahmen das Ergebnis verändern.
Modellrechnung nachvollziehenIhr Investmentvorhaben besprechen →DIE ENTSCHEIDENDE FRAGE
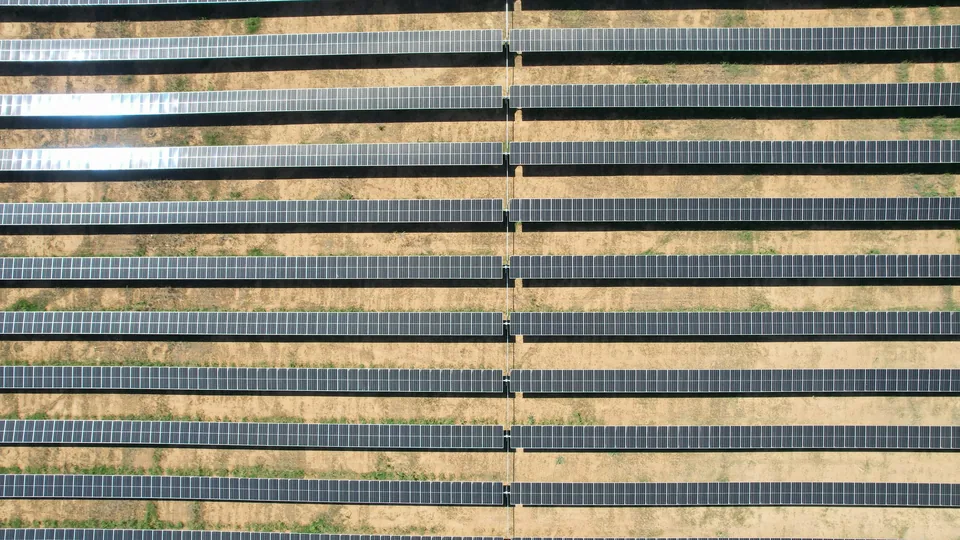
Solarpark-Rendite berechnen: Was bleibt nach allen Zahlungen übrig?
Entscheidend ist das nach sämtlichen Zahlungen verfügbare Geld. Der frei gewählte Modellfall zeigt einen positiven Betrag im Basisfall und zusätzlichen Liquiditätsbedarf im ungünstigeren Fall. Eine langfristige Rendite lässt sich daraus allein nicht ableiten. Modellrechnung mit allen Annahmen.
Für Ihre Solarpark-Rendite sind fünf Fragen entscheidend:
Standort und Ertrag: Wie viel Strom kann die konkrete Anlage verkaufen?
Vergütung: Welcher Preis gilt für welche Menge und Vertragsphase?
Kosten: Welche Investitions- und Betriebsausgaben sind vollständig erfasst?
Finanzierung: Was bleibt nach Zins, Tilgung und gebundenen Reserven?
Laufzeit: Wann fließt Geld ab oder zurück, einschließlich Ersatz, Verkauf und Rückbau?
BEGRIFFE KLÄREN
Rendite der PV-Anlage: Welche Kennzahl vergleichen Sie?
Rendite ist eine Verhältniszahl. Für einen Vergleich müssen Ergebnis, Kapitaleinsatz, Zeitraum und Kostenumfang übereinstimmen. Ein Stromerlös ist noch kein Gewinn. Ein Jahresquotient und der interne Zinsfuß beantworten unterschiedliche Fragen.
Was bedeutet eine durchschnittliche Solarpark-Rendite?
Vergleichen Sie nur Renditekennzahlen mit gleichem Zeitraum, Kostenumfang, Finanzierungs- und Steuerbezug. Die folgenden Zahlen sind ein frei gewählter Modellfall, keine Marktspanne.
Auch eine in einer Studie genannte Rendite ist nicht automatisch ein gemessener Marktdurchschnitt. Fraunhofer ISE setzt im Modell von Juli 2024 für PV-Freiflächenanlagen 6,5 % Eigenkapitalrendite als Eingangsannahme zur Bestimmung der Kapitalkosten an. Das ist kein empirisch festgestelltes Anlageergebnis oder Ihnen zugesagter Zins. ISE, Tabelle 2, Druckseite 14.
Stromerlös und operativer Überschuss
Der Stromerlös ist die verkaufte Strommenge multipliziert mit dem erzielten Preis. Nach laufenden Ausgaben entsteht ein operativer Überschuss. Finanzierung, Steuern und Rücklagen können anschließend weitere Mittel binden. Der Überschuss allein sagt noch nicht, wie schnell Ihr eingesetztes Kapital zurückfließt.
Projektcashflow und Eigenkapitalcashflow
Der Projektcashflow betrachtet die Zahlungsströme des Projekts vor dessen Finanzierung. Der Eigenkapitalcashflow berücksichtigt zusätzlich Kreditaufnahme und Kapitaldienst. Zins und Tilgung können verfügbare Auszahlungen deutlich reduzieren. Ein Vergleich braucht auf beiden Seiten dieselbe Abgrenzung.
Kapitaldienst umfasst hier Zins und Tilgung, also auch die Rückzahlung des Kredits. In tilgungsfreien Anlaufjahren fallen Zinsen an; die Rückzahlung beginnt später. Verwenden Sie deshalb den tatsächlichen Tilgungsplan und erfassen Sie zusätzliche Finanzierungskosten gesondert. KfW-Glossar: Tilgung und Anlaufjahre.
Einfacher Jahresquotient
Jahresüberschuss ÷ Investitionssumme ergibt einen Jahresquotienten. Zahlungszeitpunkte und Kapitalrückfluss fehlen darin. Benennen Sie deshalb Berechnung und Grenzen jeder Prozentangabe.
Interner Zinsfuß: IRR
Die Internal Rate of Return (IRR) ist der Zinssatz, bei dem der Kapitalwert einer Zahlungsreihe null ist. Für regelmäßige Zahlungsintervalle lässt sich die IRR-Funktion verwenden. Projekt-IRR und Eigenkapital-IRR verwenden unterschiedlich abgegrenzte Zahlungsströme; ein Jahresüberschuss allein reicht für keine belastbare IRR. Microsoft-Dokumentation zur IRR-Funktion
Für regelmäßig jährliche Zahlungsströme lautet die Rechenbedingung: 0 = CF₀ + CF₁/(1+r) + CF₂/(1+r)² + … + CFₙ/(1+r)ⁿ. CF bezeichnet die jeweilige Zahlung, n das letzte Jahr und r den internen Zinsfuß.
KALKULATION AUFBAUEN
Von der Fläche zum verfügbaren Geld
Eine Freifläche liefert eine Ausgangsgröße, keine feste Rendite. Ermitteln Sie zunächst die nutzbare Fläche und die installierbare Leistung der Photovoltaikanlage. Sonneneinstrahlung, Ausrichtung, Abstände und Verschattung beeinflussen den nutzbaren Solarertrag. Erschließung, Netzanbindung und Nutzungsauflagen gehören in die Projektentwicklung. Ein pauschales „ein Hektar gleich ein Megawatt“ ersetzt diese Planung nicht. Die Wahl des Standorts muss deshalb die konkrete Fläche und den Anschluss einbeziehen, statt allein ein Bundesland nach vermeintlichem Renditepotenzial auszuwählen.
Vom Hektar zum verfügbaren Geld
1
Fläche
ha: nutzbare Fläche
2
Leistung
kWp: installierte Leistung
3
Strommenge
kWh: vergütete Menge
4
Erlös
Euro: Menge × Preis
5
Liquidität
Euro: nach gebundenen Mitteln und Zahlungen
Rechenweg, kein festes Leistungs- oder Renditeversprechen je Hektar.
1. Leistung und Produktion
Die Einheit kWp beschreibt die Nennleistung der Solarmodule. Der spezifische Jahresertrag in kWh/kWp verbindet diese Leistung mit der Produktionsprognose der PV-Anlage. Multiplizieren Sie beide Größen, um den erzeugten Solarstrom zu berechnen. Prüfen Sie, ob Verluste am Wechselrichter, Ausfallzeiten und Abregelung bereits enthalten sind; denselben Abschlag nicht zweimal abziehen.
Ertragsprognose: dieselben Verluste nicht zweimal abziehen
Eine Ertragssimulation ist nur zusammen mit ihren Eingaben sinnvoll. Das PVGIS-Handbuch der Europäischen Kommission beschreibt Standort, installierte Leistung, Modulneigung, Ausrichtung und Systemverluste als Eingaben. Die ausgegebenen Erzeugungswerte berücksichtigen Systemverluste bereits. Ein zusätzlicher pauschaler Abzug derselben Verluste würde Ihre Rechnung verändern, ohne einen weiteren Ausfall abzubilden.
Dokumentieren Sie enthaltene Verluste und separat geplante Ausfälle. Standort und technische Annahmen müssen zur konkreten Renditerechnung passen.
Höhere technische Effizienz kann die Wirtschaftlichkeit verbessern, wenn der zusätzliche Stromerlös oder eine Kostenersparnis den zusätzlichen Aufwand übersteigt. Mehr Leistung, neue Solarmodule oder ein Speicher sind deshalb keine automatische Renditesteigerung. Vergleichen Sie den Mehrertrag mit Investition, Betrieb und Verlusten; dieselbe Kombination muss technisch und wirtschaftlich passen.
Eingabe
Nachweis für Ihre Rechnung
Eingabe
Standort und Strahlungsdaten
Nachweis für Ihre Rechnung
Ort, verwendete Datenbasis und Erstellungsdatum
Eingabe
Leistung und Ausrichtung
Nachweis für Ihre Rechnung
Anlagenplanung, kWp, Neigung und Orientierung
Eingabe
Verluste und Ausfälle
Nachweis für Ihre Rechnung
Im Gutachten enthaltene Abschläge; getrennt geplante Ereignisse
Eingabe
Vergütete Menge
Nachweis für Ihre Rechnung
Abgrenzung zwischen Erzeugung, Netzeinspeisung und abrechenbarer Menge
2. Verkaufte Strommenge und Preis
Welche Menge Strom wird tatsächlich vergütet? Welcher Preis gilt in welcher Stunde oder Vertragsphase? Einspeisevergütung, EEG-Zuschlagswert, PPA-Vertrag und Börsenpreis sind unterschiedliche Grundlagen. Prüfen Sie auch die Kosten der Einspeisung ins Stromnetz. Durchschnittliche Marktwerte ersetzen keine konkrete Erlösvereinbarung für die Solaranlage.
Eine EEG-Förderung sichert keine feste jährliche Einnahmensumme. Nach den Hinweisen der Bundesnetzagentur sind unter anderem die Netzeinspeisung und die passende EEG-Veräußerungsform maßgeblich; bei der Marktprämie muss der Direktvermarkter die Netzeinspeisung bilanzieren.
Förderzahlungen werden erst fällig, wenn insbesondere die abrechnungserforderlichen Angaben vorliegen und die Anlage im Marktstammdatenregister registriert ist. Prüfen Sie daher neben dem anzuwendenden Förderwert auch Menge, Zuordnung und Zahlungszeitpunkt.
Auch negative Strompreise gehören in die Erlösprüfung. § 51 EEG sieht für entsprechende Zeiträume eine Verringerung des anzulegenden Wertes auf null vor. Ob und in welcher Fassung die Regel für Ihre Anlage gilt, hängt unter anderem von Ausnahmen und den Übergangsbestimmungen in § 100 EEG ab. Ein konstanter Förderwert darf deshalb nicht ohne Prüfung auf jede erzeugte Kilowattstunde angewendet werden.
EEG oder PPA: Welche Einnahmen sind tatsächlich vereinbart?
Die Höhe der Einspeisevergütung beziehungsweise des anzulegenden Wertes beeinflusst die Rentabilität, zusammen mit der förderfähigen Strommenge. Für die regulären Förderzahlungen nennt § 25 EEG grundsätzlich 20 Jahre, soweit das Gesetz nichts anderes bestimmt. Bei gesetzlich bestimmten Werten endet die Förderung zum Ende des maßgeblichen zwanzigsten Zahlungsjahres. Das begrenzt einen Förderzeitraum, garantiert aber weder einen Jahresgewinn noch die Rückzahlung Ihrer Investition. § 25 EEG.
Ein Power Purchase Agreement (PPA) ist ein Stromabnahmevertrag. Ein vereinbarter Festpreis kann den Preis für die erfasste Menge und Laufzeit planbarer machen. Produktionsausfall, nicht erfasste Mengen, Kosten und die Zahlungsfähigkeit des Abnehmers bleiben gesondert zu betrachten. Entscheidend sind die konkreten Vertragsbedingungen und dieselbe Zahlungsreihe im Vergleich. PV-Netzwerk Baden-Württemberg, Leitfaden April 2025, Direktstromlieferung/PPA .
3. Investitionskosten und Betrieb
Zum Investitionsumfang gehören alle erforderlichen Positionen: Photovoltaikanlage, Planung, Bau, Netzanschluss und gegebenenfalls Flächenrechte. Im Betrieb prüfen Sie Wartung, technische Betriebsführung, kaufmännische Verwaltung, Versicherung, Vermarktung und Pacht. Vergleichen Sie Leistungsumfang und Zahlungstermine der Betriebskosten, nicht nur einen Betrag je kWp.
Ein günstiger Flächenvertrag kann die Solarpark-Rendite über die Laufzeit verbessern, wenn Einnahmen, sonstige Kosten und Nutzungsrechte unverändert bleiben. Dabei ist die Rolle entscheidend: Für den Betreiber kann Pacht eine Ausgabe sein, für den Verpächter ist sie die vereinbarte Gegenleistung für die Flächennutzung. Ihre Höhe folgt aus dem konkreten Vertrag, nicht aus einem allgemeinen Stromerlös pro Hektar. § 581 BGB. Die Eigentümerperspektive vertieft Fläche für einen Solarpark verpachten.
Für Wartung, Betriebsführung, Verwaltung und Versicherungen brauchen Sie Angebote mit Leistungsumfang, Bezugsgröße und Preisänderungsklauseln. Eine Kostenpauschale als Prozentsatz der Investition kann Positionen verdecken oder doppelt zählen. Im Modell dieser Seite entsprechen 16.000 Euro laufende Ausgaben rechnerisch 2 Prozent von 800.000 Euro Investition. Diese Quote ist frei gewählt und bestätigt keine typische Marktspanne für Solarparks.
Servicepreise vergleichen: Monitoring ist nicht technische Wartung
Unterscheiden Sie Portalzugang, aktive Überwachung und technische Wartung anhand des angebotenen Leistungsumfangs.
Setzen Sie bereits enthaltenes Monitoring nicht nochmals zusätzlich zu den Modell-Betriebsausgaben an. Klären Sie tatsächliche Kompatibilität, Vertragsbedingungen und weitere Leistungen.
Historische Betriebskostenannahme ist kein heutiges Angebot
Für PV-Freiflächenanlagen setzt ISE im Modell 2024 jährlich 13,3 Euro/kW fixe Betriebskosten an. Gegenüber den historischen Investitionsannahmen von 700–900 Euro/kW entsprechen diese Eingaben rechnerisch rund 1,5–1,9 % pro Jahr. Das ist eine Umrechnung von Studienparametern, keine gemessene heutige Marktspanne und kein Nachweis eines vollständigen individuellen Betriebsbudgets. ISE, Tabellen 1 und 2, Druckseiten 12 und 14.
Die Fraunhofer-ISE-Studie von Juli 2024 ermittelt für neue deutsche PV-Freiflächenanlagen über 1 MWp ohne Batteriespeicher Stromgestehungskosten von 4,1 bis 6,9 ct/kWh. Es gelten die Standort-, Investitions- und Finanzierungsannahmen der Studie. Historische Erzeugungskosten sind weder Verkaufspreis noch Rendite oder aktuelles Angebot. Fraunhofer ISE 2024, Druckseiten 18–19.
Historisches Kostenband · 2024
Neue deutsche PV-Freiflächenanlagen über 1 MWp, ohne Batteriespeicher: 4,1–6,9 ct/kWh.
Studie Juli 2024, unterschiedliche Standort-, Investitions- und Finanzierungsannahmen. Historische Stromgestehungskosten; kein aktuelles Angebot von 2026, kein Verkaufspreis und keine Rendite.
Quelle: Fraunhofer ISE · Druckseiten 18–19 / PDF-Seiten 20–21
4. Rücklagen und Finanzierung
Ersatzinvestitionen, Schäden und ein möglicher Rückbau benötigen einen nachvollziehbaren Ansatz. Eine Rücklage ist für die Liquiditätsplanung gebundenes Geld und nicht automatisch ein steuerlicher Aufwand. Stellen Sie danach Zins, Tilgung und Finanzierungskosten dem verbleibenden Geld gegenüber.
Der Hektarwert entsteht erst am Ende: Teilen Sie den jeweils klar benannten Erlös oder Überschuss durch die betrachtete Fläche. Nutzen Sie dabei durchgängig dieselbe Flächendefinition. Ein hoher Wert je Hektar kann trotzdem mit hohen Investitionskosten oder einer ungünstigen Finanzierung verbunden sein.
FREI GEWÄHLTE MODELLRECHNUNG
Solarpark-Rendite im Modell: Basisfall und Belastung.
Frei gewählter Modellfall: Alle Werte sind Rechenannahmen, keine Marktwerte, EEG-Sätze oder Konditionen von Logic Energy. Betrachtet wird ein einzelnes Betriebsjahr. Der zweite Fall kombiniert weniger Produktion, einen niedrigeren Strompreis und höhere laufende Ausgaben. Es handelt sich nicht um eine Eintrittswahrscheinlichkeit.
Position
Basisfall
Ungünstigerer Fall
Position
Fläche
Basisfall
2 ha
Ungünstigerer Fall
2 ha
Position
Installierte Leistung
Basisfall
800 kWp
Ungünstigerer Fall
800 kWp
Position
Spezifischer Ertrag
Basisfall
1.000 kWh/kWp
Ungünstigerer Fall
900 kWh/kWp
Position
Verkaufte Strommenge
Basisfall
800.000 kWh
Ungünstigerer Fall
720.000 kWh
Position
Angenommener Strompreis
Basisfall
0,065 €/kWh
Ungünstigerer Fall
0,060 €/kWh
Position
Stromerlös
Basisfall
52.000 €
Ungünstigerer Fall
43.200 €
Position
Laufende Ausgaben
Basisfall
−16.000 €
Ungünstigerer Fall
−18.000 €
Position
Für Reserven gebundene Mittel
Basisfall
−6.000 €
Ungünstigerer Fall
−6.000 €
Position
Verfügbar vor Kapitaldienst und Steuern
Basisfall
30.000 €
Ungünstigerer Fall
19.200 €
Position
Jährlicher Kapitaldienst
Basisfall
−23.000 €
Ungünstigerer Fall
−23.000 €
Position
Verfügbar vor persönlichen Steuern
Basisfall
7.000 €
Ungünstigerer Fall
−3.800 €
Weitere Modellannahmen: 800.000 Euro Gesamtinvestition, davon 400.000 Euro Eigenkapital und 400.000 Euro Kredit. Der frei gewählte jährliche Kapitaldienst von 23.000 Euro umfasst Zins und Tilgung. Er ist kein Finanzierungsangebot. Sämtliche Beträge werden hier ohne Umsatzsteuer betrachtet; deren Liquiditätswirkung ist in einem echten Fall gesondert zu prüfen.
52.000 Euro sind erst der Anfang
0
20.000
40.000
60.000 €
Stromerlös
+52.000 €
Stand: 52.000 €
Betriebsausgaben
−16.000 €
Stand: 36.000 €
Reservengebundene Mittel
−6.000 €
Stand: 30.000 €
Kapitaldienst
−23.000 €
Stand: 7.000 €
Verfügbares Geld
7.000 €
Stand: 7.000 €
Frei gewähltes Modell für ein Betriebsjahr, vor persönlichen Steuern und ohne Umsatzsteuerwirkung. Kein Projektangebot.
Welche Stromvergütung deckt die Zahlungen im Modelljahr?
Welche Stromvergütung deckt in diesem Modelljahr die vorgesehenen Zahlungen? Bei unverändert 800.000 verkauften Kilowattstunden ergeben 16.000 Euro Ausgaben plus 6.000 Euro reservierte Mittel plus 23.000 Euro Kapitaldienst insgesamt 45.000 Euro. Geteilt durch die Strommenge entspricht das 5,625 ct/kWh. Bei genau diesem angenommenen Preis verbleiben null Euro vor persönlichen Steuern. Diese reine Liquiditätsschwelle gilt nur für den frei gewählten Einjahresfall, ohne Umsatzsteuerwirkung; sie ist keine langfristige Kostendeckung, Stromgestehungskostenkennzahl oder Renditezusage.
Dieselbe Anlage, eine andere Liquidität.
Im Basisfall entspricht der Betrag vor Kapitaldienst 3,75 Prozent der Gesamtinvestition. Die verfügbare Zahlung nach Kapitaldienst entspricht 1,75 Prozent des eingesetzten Eigenkapitals. Beide Quotienten beschreiben nur dieses Modelljahr; sie sind keine IRR und keine Renditezusage.
Der Stromerlös je Hektar beträgt im Basisfall 26.000 Euro. Dieser Betrag ist weder die Pacht des Eigentümers noch sein Gewinn. Welche Zahl Sie vergleichen, verändert die Aussage erheblich.
Amortisationszeit: Wann ist das eingesetzte Kapital zurückgeflossen?
Für eine Amortisationsprüfung vergleichen Sie die Anfangsauszahlung mit den kumulierten späteren Rückflüssen. Ein hoher Jahreserlös reicht dafür nicht aus. Selbst die einfache Division von 800.000 Euro durch 30.000 Euro jährlich ergibt im frei gewählten Modell rund 26,7 Jahre. Dieser statische Quotient unterstellt gleichbleibende Zahlungen, ignoriert deren Zeitwert und ist keine bestätigte Amortisationsdauer. Ersatz, Finanzierung, Steuern und Schlusszahlungen müssen zur gewählten Betrachtung passen.
Was verändert jeweils eine einzelne Annahme?
Der kombinierte Belastungsfall zeigt die Wirkung mehrerer Änderungen gleichzeitig. Um den Einfluss einzelner Annahmen zu erkennen, verändern Sie diese zusätzlich einzeln. Die folgende Rechnung startet jeweils erneut vom Basisfall; die Zeilen werden nicht addiert. Reserven von 6.000 Euro und Kapitaldienst von 23.000 Euro bleiben konstant. Alle Werte sind frei gewählte Modellannahmen für ein Betriebsjahr, vor persönlichen Steuern.
Einzelne Änderung gegenüber dem Basisfall
Stromerlös
Laufende Ausgaben
Verfügbares Geld
Einzelne Änderung gegenüber dem Basisfall
Keine Änderung
Stromerlös
52.000 €
Laufende Ausgaben
16.000 €
Verfügbares Geld
7.000 €
Einzelne Änderung gegenüber dem Basisfall
Spezifischer Ertrag 900 statt 1.000 kWh/kWp
Stromerlös
46.800 €
Laufende Ausgaben
16.000 €
Verfügbares Geld
1.800 €
Einzelne Änderung gegenüber dem Basisfall
Strompreis 0,060 statt 0,065 €/kWh
Stromerlös
48.000 €
Laufende Ausgaben
16.000 €
Verfügbares Geld
3.000 €
Einzelne Änderung gegenüber dem Basisfall
Ausgaben 18.000 statt 16.000 €
Stromerlös
52.000 €
Laufende Ausgaben
18.000 €
Verfügbares Geld
5.000 €
Einzelne Änderung gegenüber dem Basisfall
Alle drei Änderungen zusammen
Stromerlös
43.200 €
Laufende Ausgaben
18.000 €
Verfügbares Geld
−3.800 €
Damit wird sichtbar, welche Eingabe welchen Teil der Liquidität verändert. Es folgt daraus weder die Eintrittswahrscheinlichkeit eines Szenarios noch eine Renditespanne für Solarparks am Markt. Ein echtes Projekt benötigt zusätzlich seine Zahlungsreihe über die gesamte Laufzeit.
IRR UND KAPITALRÜCKFLUSS
Die Laufzeit entscheidet mit.
Eine belastbare Wirtschaftlichkeitsrechnung reicht vom ersten Kapitaleinsatz bis zum Vertragsende beziehungsweise zur Auflösung der betrachteten Investition. Tragen Sie Zahlungen in das Jahr ein, in dem sie voraussichtlich stattfinden. Dazu gehören Planungsphasen ohne Erlös, spätere Ersatzinvestitionen und mögliche Schlusszahlungen. Ob Sie den Solarpark als Sachwertanlage erwerben oder sich über eine andere Rechtsposition beteiligen, entscheidet mit darüber, welche Zahlungsreihe Ihnen überhaupt zugeordnet werden kann.
Eine Rendite braucht eine vollständige Zahlungsreihe
Anfangsinvestition
Erster Kapitaleinsatz und tatsächlicher Zahlungstermin
Betriebszahlungen
Erlöse, Kosten und Finanzierung entsprechend der betrachteten Kennzahl
Ersatzinvestition
Zeitpunkt und Höhe im jeweiligen Modell berücksichtigen
Laufzeitende
Verkauf, Restwert oder Rückbau mit den zugehörigen Pflichten
Qualitativer Zeitstrahl ohne angenommene Rendite oder festen Endwert. Zeitpunkte, Schlusswert und weitere Zahlungen müssen für das konkrete Projekt belegt oder ausdrücklich als Annahmen gekennzeichnet sein.
Verzögerung vor dem Erlösbeginn
Ein späterer Netzanschluss kann Einnahmen verschieben, während Finanzierungskosten oder andere Verpflichtungen bereits laufen. Prüfen Sie den Zahlungsplan und Folgen von Verzögerungen. Ein unveränderter jährlicher Stromertrag nach Inbetriebnahme bildet diesen Effekt allein nicht ab.
Kosten und Produktion über die Laufzeit
Preisanpassungen, Leistungsveränderungen und Ausfallzeiten müssen mit ihren Annahmen erkennbar sein. Ein über Jahrzehnte unverändert kopiertes erstes Betriebsjahr ist keine vollständige Prognose. Legen Sie offen, welche Werte konstant bleiben und welche sich verändern.
Verkauf, Rückbau und Restwert
Ein erwarteter Verkaufserlös erhöht das Rechenergebnis nur, wenn er im Modell angesetzt wird. Er ist damit noch kein zugesagter Käufer. Prüfen Sie mögliche Gebühren, verbleibende Pflichten, Rückbau und den Umgang mit angesparten Reserven. Rechnen Sie auch ohne optimistischen Restwert.
Gleiche Kennzahl, gleiche Bedingungen
Vergleichen Sie dieselbe Laufzeit, denselben Steuerbezug und einen gleichartigen Kostenumfang. Eine Eigenkapitalrendite mit Kredit kann nicht direkt mit einer ungehebelten Projektrendite verglichen werden. Fremdkapital verändert Chancen, Zahlungsbelastung und Risiko.
Für die IRR benötigen Sie eine vollständige Zahlungsreihe. Ein positiver Jahresquotient genügt nicht: Wiederholen Sie beispielsweise nur die 30.000 Euro unseres Modellfalls über 20 Jahre, ergeben sich 600.000 Euro vor Finanzierung und Steuern. Das liegt unter der angenommenen Investition von 800.000 Euro. Restwert, Reserven und weitere Zahlungsänderungen sind dabei noch nicht abgebildet. Genau deshalb ist aus diesem einen Jahr keine langfristige Rendite ableitbar.
IRR oder XIRR: welche Zahlungszeitpunkte gehören hinein?
Die XIRR-Funktion verwendet tatsächliche, unregelmäßige Zahlungsdaten; IRR rechnet mit regelmäßigen Intervallen. Erfassen Sie für die gewählte Projekt- oder Eigenkapitalsicht Anfangsinvestition, laufende Zahlungen, zugehörige Finanzierung, Ersatz und Schlusszahlung. Einen Restwert müssen Sie als Annahme offenlegen.
Eine korrekt ausgeführte Tabellenfunktion bestätigt nicht die Vollständigkeit oder Belastbarkeit Ihrer Eingaben.
WIRTSCHAFTLICHKEIT VOR STEUERWIRKUNG
Steuern gesondert einordnen.
Der Investitionsabzugsbetrag ist unter Voraussetzungen ein gewinnmindernder Abzug vor der Investition, kein Stromerlös. Hinzurechnung, veränderte Abschreibungsbasis und mögliche Rückgängigmachung gehören zur Prüfung. § 7g EStG, Absätze 1–4.
Vergleichen Sie das wirtschaftliche Projekt zunächst vor individuellen Steuern. Ergänzen Sie eine gesonderte Steuer- und Liquiditätsrechnung für Land, Betriebsstätte, Eigentumsvariante und persönliche Voraussetzungen. Ein Gewinnabzug ist nicht mit einer gleich hohen Steuerersparnis gleichzusetzen.
Direktinvestment: Was wird steuerlich eingeordnet?
Wer als Betreiber den erzeugten PV-Strom an einen Netzbetreiber oder Dritte verkauft, übt laut Finanzamt München steuerlich in der Regel eine gewerbliche Tätigkeit aus. Finanzamt München: Photovoltaikanlagen. Die Bezeichnung „Photovoltaik-Direktinvestment“ allein entscheidet aber nicht über Ihre Einordnung: § 15 Absatz 2 EStG stellt insbesondere auf Selbständigkeit, Nachhaltigkeit, Gewinnerzielungsabsicht und Teilnahme am allgemeinen wirtschaftlichen Verkehr ab. Prüfen Sie Ihre konkrete Eigentums- und Betreiberposition fachlich. Ein reiner Beteiligungsanspruch ist nicht automatisch eigener Anlagenbetrieb; mögliche Steuerbefreiungen sind eine weitere Prüfung. Aus dem Kaufetikett folgt keine pauschale Steuerzusage.
Der IAB erlaubt für eine künftige begünstigte Investition unter Voraussetzungen einen Gewinnabzug von bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten. Das ist keine Erstattung der halben Investition. Unter anderem zählen Gewinngrenze, Nutzung und Investitionsfrist. Der aktuelle § 7g Absatz 5 sieht daneben bis zu insgesamt 40 Prozent Sonderabschreibungen im Anschaffungsjahr und den vier Folgejahren vor, unter den weiteren Voraussetzungen des Absatzes 6. Eine Herabsetzung der Anschaffungskosten nach Absatz 2 vermindert die Abschreibungsbasis. Die Abschreibungsmöglichkeiten sind nicht unabhängig voneinander zu addieren. § 7g EStG.
Betrieblich veranlasste Aufwendungen können nach § 4 Absatz 4 EStG Betriebsausgaben sein; für Pacht ist die tatsächliche betriebliche Veranlassung maßgeblich. Ausgaben in unmittelbarem wirtschaftlichem Zusammenhang mit steuerfreien Einnahmen sind nach § 3c Absatz 1 grundsätzlich nicht abzugsfähig. Ein pauschaler persönlicher Steuersatz bestimmt deshalb nicht für jeden Anleger den Nettopreis seiner Betriebskosten. § 4 EStG und § 3c EStG. Eine gesonderte Steuerrechnung ersetzt die operative Wirtschaftlichkeit nicht.
VOR DER ENTSCHEIDUNG
Diese Unterlagen machen die Rechnung prüfbar.
Ertrag und Vermarktung
Ertragsgutachten mit Standort, Verlustannahmen und Verfügbarkeit.
Netzanschlussstand und Abgrenzung der vergüteten Strommenge.
Vergütungs- oder Vermarktungsvertrag mit Preisformel, Laufzeit und Abzügen.
Die Preisannahme muss zur Anlage, zum Land und zur jeweiligen Vertragsphase passen.
Kosten und Finanzierung
Vollständige Investitions- und Betriebskosten mit Leistungsumfang.
Preisänderungsregeln sowie Ansätze für Ersatz und Rückbau.
Kreditangebot mit Zins, Tilgung, Gebühren und Zahlungsterminen.
Bereits enthaltene Pacht- oder Vermarktungskosten dürfen nicht nochmals angesetzt werden.
Zeitreihe und Vergleich
Ein- und Auszahlungen vom ersten Kapitaleinsatz bis zum Laufzeitende.
Basisfall und ungünstigere Szenarien mit klar bezeichneten Änderungen.
Verwendete Renditekennzahl, Steuerbezug und möglicher Restwert.
Zu jeder Eingabe gehören Beleg, Datenstand oder eine ausdrücklich gekennzeichnete Annahme.
Vertrag und Verantwortlichkeit
Eigentums- oder Beteiligungsnachweis: Was erwerben Sie?
Erlöszuordnung: Welcher Anspruch ordnet Ihnen welche Zahlungen zu?
Verantwortlichkeiten: Wer schuldet Bau, Betrieb und weitere Leistungen?
Welche Investitionsmöglichkeit vergleichen Sie? Bei Photovoltaik-Investments muss die Rechnung zu Ihrer Rechtsposition passen. Der Gesamtpark und der Kauf einzelner Komponenten sind unterschiedliche Bezugsgrößen. Auch bei einer Crowdinvesting-Plattform zählt, welchen Anspruch Sie erwerben. Den Modellvergleich für Ihr PV-Investment vertieft Photovoltaik-Investment.
Risiken und passende Unterlagen prüfen →
FRAGEN UND ANTWORTEN
Häufige Fragen zur Solarpark-Rendite.
Wie hoch ist die Solarpark-Rendite?
Eine allgemeine Solarpark-Rendite lässt sich aus einem Modelljahr nicht ableiten. Zur Modellrechnung: 7.000 Euro ÷ 400.000 Euro Eigenkapital × 100 = 1,75 Prozent für dieses eine Jahr, keine IRR. Für Ihr Projekt zählen alle Zahlungen, Finanzierung und Laufzeit.
Was verdient man mit einem Hektar Solarpark?
Im Modellfall: 52.000 Euro ÷ 2 Hektar = 26.000 Euro Stromerlös ohne Umsatzsteuer, vor Ausgaben, je Hektar und Jahr. Das ist weder Eigentümerpacht noch Gewinn oder Marktspanne. Die Pacht ist die im Flächenvertrag vereinbarte Gegenleistung; § 581 BGB.
Ist ein PPA wirtschaftlicher als die EEG-Förderung?
Das lässt sich nur für konkrete Bedingungen vergleichen. Laufzeit, Preisformel, Mengenrisiko, Abzüge und Vertragsphasen beeinflussen den Zahlungsstrom. Ein durchschnittlicher Marktpreis oder Ausschreibungswert ist kein automatisch verfügbarer Vertragspreis für Ihr Projekt. Grundlagen: PV-Netzwerk BW, PPA, April 2025, Seite 17 und § 25 EEG.
Wie berechne ich die Eigenkapitalrendite?
Für eine Eigenkapital-IRR benötigen Sie die eigenen Einzahlungen und sämtliche späteren Zahlungen an beziehungsweise von Ihnen. Kreditaufnahme, Zins, Tilgung, Kosten, Steuerbezug und Schlusszahlung müssen konsistent abgebildet werden. Eine jährliche Auszahlung geteilt durch Eigenkapital ist ein anderer, einfacher Quotient. Berechnungsmethodik: IRR bei regelmäßigen Intervallen, XIRR bei unregelmäßigen Zahlungsdaten.
Garantiert der IAB eine höhere Rendite?
Nein. Der IAB betrifft unter gesetzlichen Voraussetzungen eine steuerliche Gewinnminderung und nachfolgende Anpassungen. Er ist kein laufender Stromerlös. Ob und wann eine Entlastung entsteht, muss für Ihren konkreten Fall fachlich geprüft werden. Rechtsgrundlage: § 7g EStG, Absätze 1–4.
Welche Rechnung sollte ich vor einer Investition verlangen?
Verlangen Sie eine nachvollziehbare Zahlungsreihe mit:
vollständigen Kosten und eindeutigem Steuerbezug,
belegten oder ausdrücklich gekennzeichneten Annahmen,
Basisfall und ungünstigeren Szenarien,
passenden Vertragsunterlagen.
So lassen sich Produktion, Preise, Ausfälle und Finanzierung gemeinsam beurteilen.
Prüfen Sie Ihr Vorhaben mit den passenden Unterlagen.
Sie prüfen eine konkrete Photovoltaik-Investition? Klären Sie, welche Kalkulation und Vertragsunterlagen für Ihre Eigentumsvariante benötigt werden. Fragen Sie aktuelle Projektverfügbarkeit und Konditionen an.
Investmentvorhaben besprechenHinweise und Quellen
Die Modellrechnung zeigt frei gewählte Annahmen für ein einzelnes Betriebsjahr. Sie ist kein Angebot und kein tatsächliches Projektergebnis. Für eine Investitionsentscheidung benötigen Sie vollständige Projekt- und Vertragsunterlagen sowie eine Zahlungsreihe über die Laufzeit. Ein Kapitalverlust ist möglich.
Bundesnetzagentur: Fördermöglichkeiten und Betreiberpflichten · § 7g EStG
Wichtiger Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Anlage-, Steuer- oder Rechtsberatung dar. Angaben zu Rendite, Ertrag, Erlösen, Pacht und Kosten sind Beispielrechnungen oder Marktbeobachtungen zum genannten Stand und keine Zusage künftiger Ergebnisse; die tatsächlich erzielbaren Werte hängen von Standort, Anlagenauslegung, Vertragsgestaltung und Marktentwicklung ab.
Artikelstand: 24. Oktober 2026. Rechtsquellenstand: 20. Oktober 2026. Der historische Kostenvergleich verwendet die Fraunhofer-ISE-Studie vom Juli 2024. Die einzeln datierten Anbieterbeispiele dienen dem Leistungsvergleich; sie sind keine Angebote für den Modellpark.
Ergänzende Grundlagen: PVGIS-Handbuch, IRR, XIRR, amtliches EStG – § 7g im Gesamtgesetz.